29 Entitas dan Jejak Uang: Menelusuri Dugaan Penyamaran Dana melalui Perusahaan

Dakwaan terhadap mantan Jampidsus Febrie Adriansyah menyebut 29 perusahaan dan yayasan dalam dugaan pencucian uang. Sejumlah hubungan kepemilikan dapat ditelusuri, bahkan ada nama perusahaan yang muncul dalam laporan emiten BEI. Namun, apakah hubungan tersebut benar-benar berkaitan dengan dugaan pencucian uang?
Dakwaan terhadap mantan Jaksa Agung Muda Tindak Pidana Khusus (Jampidsus) Febrie Adriansyah menyebut 29 perusahaan dan yayasan dalam dugaan tindak pidana pencucian uang (TPPU).
Dalam sidang 7 Oktober 2026, jaksa mendakwa Febrie menerima Rp346,7 miliar dan US$440.990 yang diduga berasal dari tindak pidana korupsi.
Angkanya besar. Jumlah perusahaan yang disebut juga banyak. Namun, pertanyaan yang lebih penting adalah bagaimana uang itu diduga berpindah, siapa yang mengendalikannya, dan apa buktinya?
Untuk menjawabnya, penelusuran dapat dimulai dari dua informasi yang tersedia untuk publik: hubungan kepemilikan antar perusahaan dan catatan transaksi bisnis.
Keduanya membantu memahami perkara. Namun, keduanya belum cukup untuk membuktikan bahwa suatu perusahaan ikut melakukan pencucian uang.
Kasus ini juga penting bagi investor. Ketika dugaan penyalahgunaan kewenangan melibatkan mantan pejabat senior penegak hukum, pertanyaan mengenai pengawasan, transparansi perusahaan, dan kepastian hukum menjadi relevan.
Meski demikian, dampaknya terhadap perusahaan publik tetap harus dinilai berdasarkan bukti, bukan semata-mata hubungan nama.
Ketika Pembayaran Jasa Hukum Diduga Menjadi Cara Menyamarkan Uang
Salah satu dugaan jaksa adalah penggunaan kantor hukum untuk menerima uang yang sebenarnya bukan pembayaran jasa hukum.
Dalam pemberitaan ANTARA mengenai dakwaan, jaksa menyebut sejumlah kantor hukum serta nama Don Ritto, Nurman Herin, dan Ferry Yanto Hongkiriwang dalam rangkaian dugaan tersebut.
Membayar pengacara tentu merupakan hal yang sah. Kantor hukum berhak menerima honorarium atas pekerjaan yang dilakukan.
Persoalannya muncul jika uang yang dicatat sebagai honorarium ternyata dibayarkan untuk tujuan lain.
Misalnya, suatu pembayaran diberi keterangan "jasa konsultasi". Keterangan itu belum menjelaskan apakah konsultasi benar-benar dilakukan atau mengapa jumlah uang tersebut dibayarkan.
Contoh tersebut hanya menjelaskan cara membaca transaksi, bukan menyatakan bahwa pembayaran tertentu dalam perkara ini terbukti fiktif.
Untuk membuktikan dugaan jaksa, pengadilan perlu memeriksa pekerjaan yang dilakukan, kontrak jasa, pihak yang membayar, dan alasan pembayaran.
Intinya, nama transaksi di dokumen belum tentu menjelaskan tujuan sebenarnya dari uang yang berpindah.
Prinsip serupa berlaku dalam pemeriksaan perusahaan. Investor tidak cukup hanya mengetahui bahwa suatu pengeluaran dicatat sebagai biaya jasa profesional. Yang lebih penting adalah apakah jasa tersebut benar-benar diberikan dan apakah nilainya masuk akal.
Uang Bisa Berpindah melalui Rekening, Perusahaan, dan Pembelian Aset
Jaksa juga menduga ada uang yang dipindahkan melalui rekening, dimasukkan sebagai modal perusahaan, digunakan untuk membeli aset, atau ditukar ke mata uang asing.
ANTARA melaporkan bahwa dakwaan turut menyinggung pembelian apartemen dan kendaraan menggunakan nama pihak lain.
Setoran modal, pembelian aset, dan penukaran valuta asing merupakan kegiatan ekonomi yang lazim. Dalam dakwaan ini, persoalannya terletak pada dugaan asal dana dan tujuan perpindahannya.
Bayangkan uang berpindah dari seseorang ke sebuah perusahaan, lalu digunakan untuk membeli aset. Perpindahan itu belum membuktikan pencucian uang.
Untuk mengetahui apa yang terjadi, perlu dilihat siapa yang mengirim uang, siapa penerimanya, mengapa uang dikirim, dan siapa yang akhirnya menguasai aset.
Inilah alasan daftar 29 perusahaan dan yayasan belum cukup untuk menjelaskan seluruh perkara.
Daftar perusahaan menunjukkan siapa saja yang disebut. Bukti transfer dan penggunaan uang menunjukkan apa yang sebenarnya terjadi.
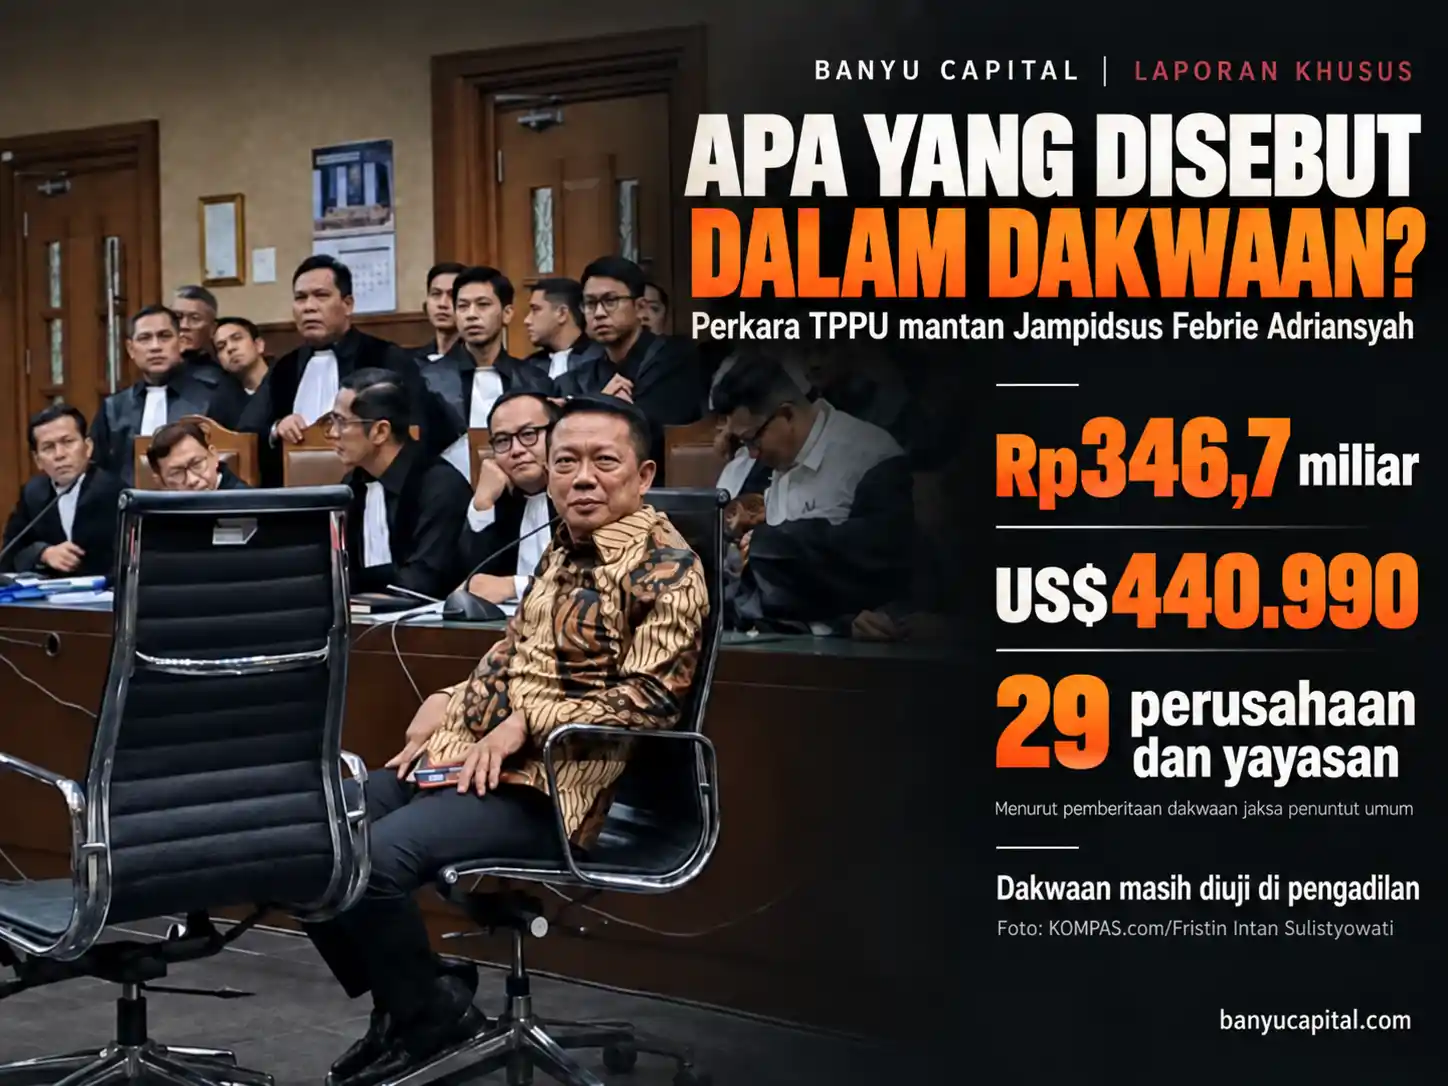
Besarnya nilai yang disebut jaksa menunjukkan skala perkara. Namun, jumlah uang dan banyaknya perusahaan tidak dengan sendirinya menjelaskan hubungan setiap transaksi.
Bagi investor, perbedaan ini penting ketika membaca kasus yang melibatkan perusahaan. Sebuah badan usaha dapat disebut dalam dakwaan, sementara kegiatan bisnis, sumber modal, dan peran pengurusnya tetap perlu diperiksa secara terpisah.
Kresna, Parwita, dan Tribhakti: Siapa Memiliki Siapa?
Salah satu hubungan perusahaan yang menarik untuk ditelusuri melibatkan PT Kresna Pusaka Energi, PT Parwita Permata Mulia, dan PT Tribhakti Inspektama.
Menurut laporan Kumparan yang mengutip data administrasi perseroan, kepemilikannya tersusun sebagai berikut.
PT Kresna Pusaka Energi memiliki dua pemegang saham yang dilaporkan, yakni Don Ritto sebanyak 550 saham dan Nurman Herin sebanyak 450 saham.
PT Kresna Pusaka Energi kemudian tercatat memiliki 1.980 dari total 2.000 saham PT Parwita Permata Mulia. Sebanyak 20 saham lainnya dilaporkan dimiliki Don Ritto secara langsung.
Pada tingkat berikutnya, PT Parwita Permata Mulia dilaporkan memiliki 15.040 saham PT Tribhakti Inspektama, dengan nilai nominal seluruh saham tersebut sebesar Rp18,8 miliar.
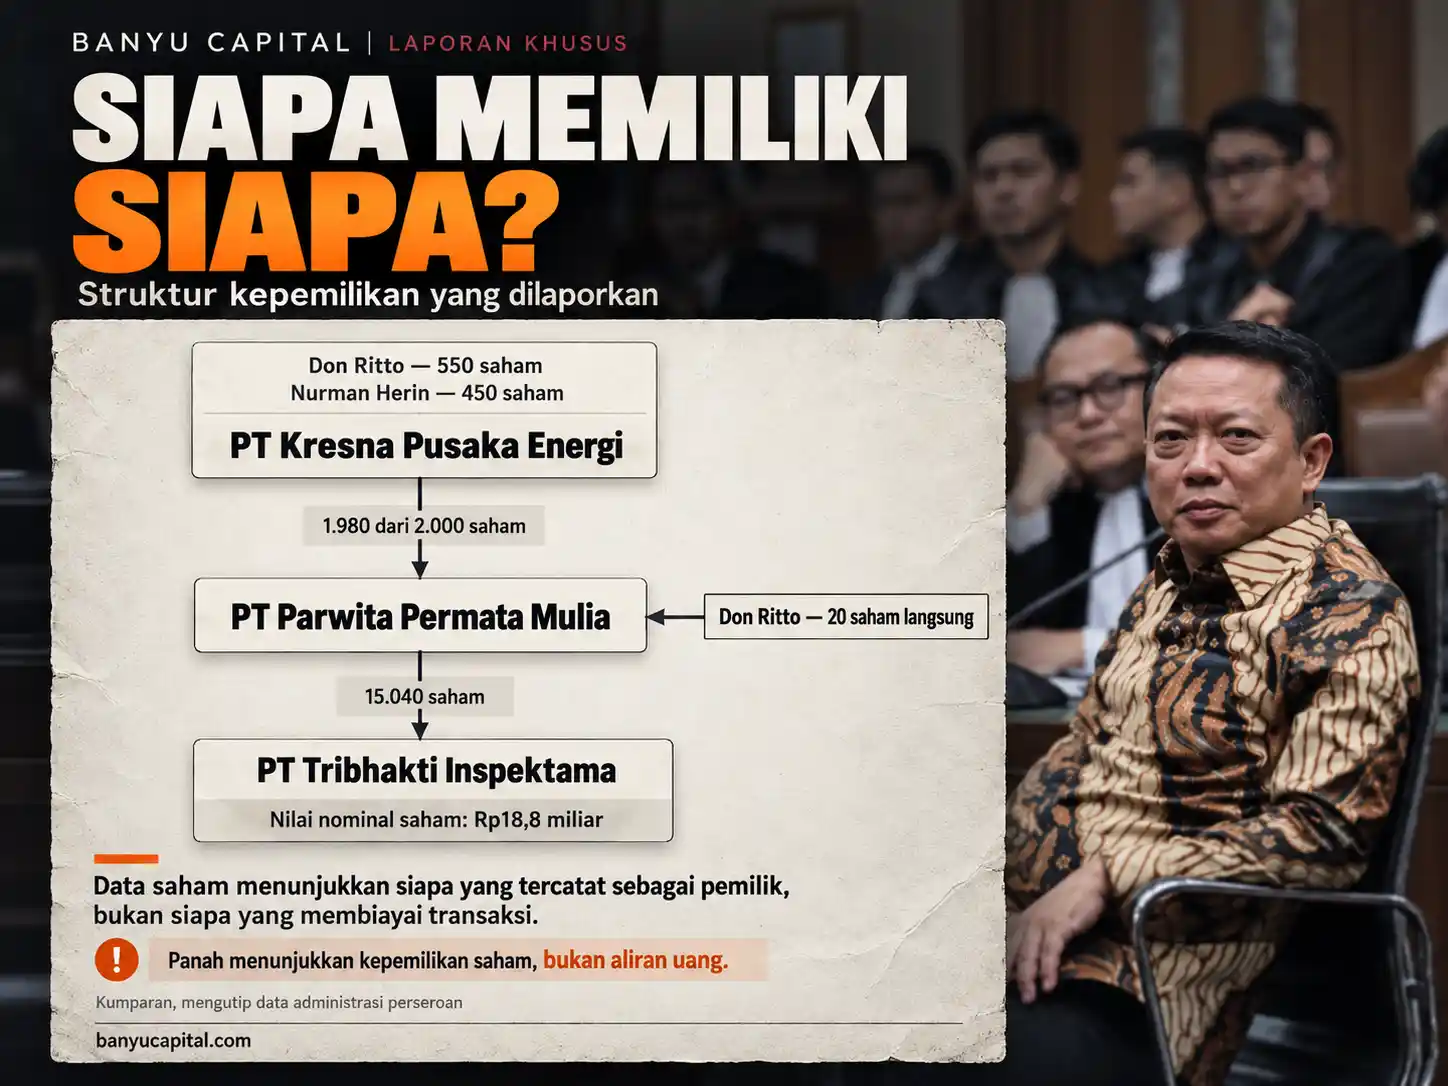
Sederhananya, Kresna memiliki sebagian besar saham Parwita. Parwita kemudian tercatat memiliki saham Tribhakti.
Susunan seperti ini disebut kepemilikan bertingkat. Struktur tersebut umum ditemukan dalam kelompok perusahaan.
Namun, ada hal penting yang belum dijawab oleh data kepemilikan.
Siapa yang menyediakan uang untuk memperoleh saham Tribhakti?
Nilai Rp18,8 miliar yang disebut dalam laporan bukan berarti saham tersebut dibeli dengan harga Rp18,8 miliar.
Angka itu adalah nilai nominal saham, yaitu nilai yang tercatat dalam modal perusahaan. Harga pembelian saham bisa berbeda dari nilai nominalnya.
Pemberitaan lain yang mengutip dokumen perubahan perseroan menyebut adanya perubahan komposisi saham Tribhakti pada akhir 2024.
Informasi tersebut penting untuk memahami urutan waktu. Namun, data yang tersedia belum menjelaskan secara lengkap bagaimana perubahan kepemilikan berlangsung dan dari mana pembiayaannya berasal.
Karena itu, hubungan Kresna–Parwita–Tribhakti membantu menunjukkan siapa pemegang saham yang dilaporkan. Informasi itu belum menjawab siapa yang sebenarnya membiayai transaksi atau mengendalikan seluruh keputusan ekonomi perusahaan.
Bagi investor, nama pemegang saham merupakan titik awal pemeriksaan, bukan jawaban akhir.
Mengapa Nama Tribhakti Muncul dalam Laporan GEMS?
Ada temuan lain yang relevan bagi investor saham Indonesia.
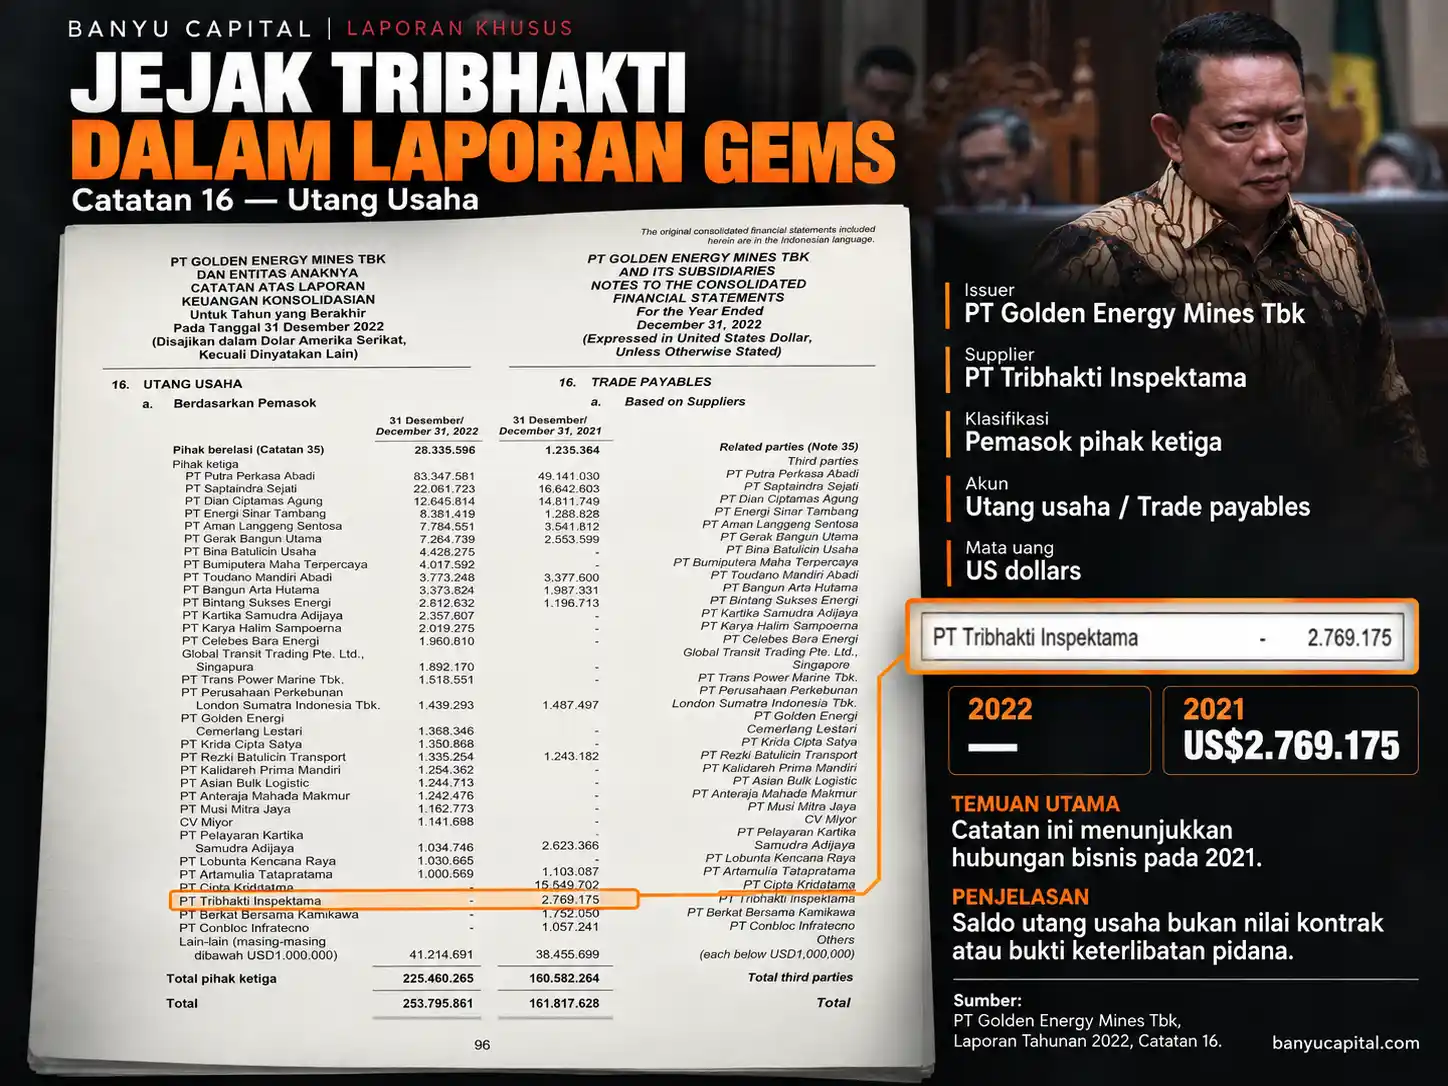
Nama PT Tribhakti Inspektama muncul dalam laporan keuangan PT Golden Energy Mines Tbk (GEMS), emiten pertambangan batu bara di Bursa Efek Indonesia.
Dalam Laporan Tahunan GEMS 2022, Catatan 16 tentang utang usaha, Tribhakti tercatat sebagai pemasok pihak ketiga.
Pada 31 Desember 2021, GEMS memiliki saldo utang usaha kepada Tribhakti sebesar US$2.769.175.
Pada akhir 2022, baris Tribhakti tidak lagi menunjukkan saldo utang usaha tersendiri.
Apa artinya?
Utang usaha berarti perusahaan masih memiliki kewajiban pembayaran kepada pemasok pada tanggal laporan.
Jadi, angka US$2.769.175 bukan berarti GEMS telah membayar uang sebesar itu. Angka tersebut juga bukan nilai seluruh kontrak antara kedua perusahaan.
Yang dapat dipastikan dari catatan tersebut adalah bahwa GEMS pernah memiliki hubungan bisnis dengan Tribhakti.
Ada satu hal yang lebih penting: waktu transaksi.
Saldo utang usaha itu tercatat pada akhir 2021. Sementara itu, perubahan kepemilikan Tribhakti yang diberitakan dalam penelusuran terjadi pada akhir 2024.
Artinya, kedua peristiwa tersebut terpisah sekitar tiga tahun.
Hubungan bisnis GEMS dengan Tribhakti pada 2021 tidak bisa langsung dikaitkan dengan pemegang saham Tribhakti yang dilaporkan masuk kemudian.
Laporan GEMS juga menggolongkan Tribhakti sebagai pemasok pihak ketiga, bukan pihak berelasi dalam catatan tersebut.
Dengan demikian, dokumen ini menunjukkan hubungan bisnis yang pernah terjadi. Dokumen tersebut tidak membuktikan GEMS terlibat dalam dugaan pencucian uang.
Pelajaran bagi investor: menemukan nama perusahaan yang sama dalam dua dokumen belum cukup. Perlu diperiksa kapan transaksi terjadi dan siapa yang mengendalikan perusahaan pada waktu itu.
Apakah Hubungan Perusahaan Ini Penting bagi Investor?
Ketika sebuah perusahaan muncul dalam pemberitaan kasus hukum, investor mungkin langsung bertanya apakah saham perusahaan lain yang pernah berhubungan dengannya ikut berisiko.
Pertanyaan itu wajar. Namun, hubungan bisnis saja belum menunjukkan seberapa besar dampaknya.
Ada tiga hal yang perlu diperiksa.
Pertama, seberapa penting transaksi tersebut bagi bisnis?
Perusahaan besar mungkin memiliki ratusan pemasok. Hubungan dengan satu pemasok belum tentu berpengaruh besar terhadap keuangan atau kegiatan usaha.
Sebaliknya, pemasok kecil bisa sangat penting jika jasanya dibutuhkan agar kegiatan operasional tetap berjalan.
Jadi, yang perlu dinilai bukan hanya nilai transaksinya, tetapi juga peran pemasok tersebut dalam bisnis.
Kedua, apakah kedua perusahaan sebenarnya saling terhubung dalam kepemilikan atau pengendalian?
Perusahaan yang menggunakan jasa pemasok belum tentu memiliki hubungan kepemilikan dengan pemasok tersebut.
Untuk mengetahui apakah mereka merupakan pihak berelasi, investor perlu melihat siapa pemegang saham dan pengendalinya pada saat transaksi terjadi.
Ketiga, apakah ada risiko yang cukup besar yang memengaruhi emiten?
Tidak semua hubungan bisnis atau persoalan hukum pihak lain akan berdampak pada perusahaan publik.
Investor perlu melihat apakah ada gangguan operasi, kewajiban keuangan, masalah kontrak, atau risiko hukum yang benar-benar berkaitan dengan emiten.
Dalam kasus GEMS, catatan utang usaha tahun 2021 saja belum menunjukkan adanya dampak material dari perkara yang kini diberitakan.
Di sinilah analisis investor menjadi penting. Tujuannya bukan mencari sebanyak mungkin nama perusahaan yang saling bersinggungan, melainkan membedakan hubungan bisnis biasa dari risiko yang benar-benar memiliki dasar bukti.
Pengadilan Masih Harus Membuktikan Hubungan Uang dan Perusahaan
Dakwaan terhadap Febrie Adriansyah masih berada dalam proses persidangan.
Tim kuasa hukum telah menyampaikan keberatan terhadap sejumlah bagian dakwaan, termasuk hubungan antara harta yang dipersoalkan dan dugaan tindak pidana asal.
Dalam pemberitaan Media Indonesia, anggota tim kuasa hukum Febri Diansyah mempertanyakan apakah asal-usul sejumlah aset telah dihubungkan secara jelas dengan tindak pidana yang didakwakan.
Keberatan tersebut merupakan bagian dari pembelaan. Pengadilan tetap harus memeriksa bukti yang diajukan masing-masing pihak.
Jaksa harus membuktikan bahwa uang yang dipersoalkan memang berkaitan dengan tindak pidana dan bahwa transaksi tertentu digunakan untuk menyembunyikan atau menyamarkan asalnya.
Sementara itu, pihak pembela berhak menguji bukti jaksa, menjelaskan asal-usul harta, dan membantah hubungan transaksi yang didakwakan.
Perusahaan yang namanya muncul dalam dakwaan juga tidak otomatis bersalah. Tanggung jawab setiap orang atau perusahaan harus dibuktikan berdasarkan perannya masing-masing.
Sidang lanjutan dengan agenda pembacaan eksepsi, atau keberatan atas dakwaan, dijadwalkan pada 14 Oktober 2026.
Artikel ini menggunakan informasi yang tersedia hingga 9 Oktober 2026. Hasil persidangan berikutnya belum menjadi bagian dari penilaian.
Yang Penting Bukan Banyaknya Perusahaan, tetapi Ke Mana Uang Mengalir
Ada dua hal yang bisa dipelajari dari penelusuran ini.
Pertama, laporan mengenai data kepemilikan membantu memperlihatkan hubungan antara Kresna, Parwita, dan Tribhakti.
Kedua, laporan keuangan GEMS menunjukkan bahwa Tribhakti pernah memiliki hubungan bisnis dengan emiten tersebut.
Keduanya merupakan informasi yang berguna. Tetapi informasi tersebut menjawab pertanyaan yang berbeda.
Data saham menunjukkan siapa yang tercatat memiliki perusahaan. Laporan keuangan menunjukkan hubungan bisnis pada waktu tertentu.
Untuk membuktikan dugaan pencucian uang, pengadilan masih harus memeriksa asal uang, perpindahannya, dan siapa yang mengendalikannya.
Perkara yang melibatkan mantan pejabat senior penegak hukum juga membawa persoalan yang lebih luas: bagaimana sistem hukum memastikan kewenangan negara digunakan secara benar dan setiap dugaan penyalahgunaannya diperiksa secara adil.
Kualitas pembuktian, keterbukaan proses, dan konsistensi penegakan hukum penting bagi kepercayaan publik. Bagi investor, unsur-unsur tersebut ikut membentuk cara risiko hukum Indonesia dinilai.
Namun, risiko terhadap institusi penegakan hukum tidak boleh langsung disamakan dengan risiko material pada setiap perusahaan yang namanya muncul dalam pemberitaan.
Daftar perusahaan bisa menjadi titik awal investigasi. Bukti aliran uang dan waktu terjadinya transaksi yang akan menentukan kesimpulannya.
Sumber Data: ANTARA, Kompas, Bisnis Indonesia, Kumparan, Monitor Indonesia, PT Golden Energy Mines Tbk, Media Indonesia.
Ikuti Banyu Capital
Dapatkan catatan pasar, analisis saham, energi, makro, dan geopolitik langsung melalui email.