MEDC: Fundamental Menguat, Pasar Menunggu Bukti 2027

Kinerja H1 2026 MEDC menunjukkan perbaikan yang cukup luas. Produksi, pendapatan, laba, dan arus kas operasi meningkat. Namun pasar masih membutuhkan bukti bahwa level produksi sekitar 170 mboepd dapat bertahan pada 2027, laba berubah menjadi free cash flow, utang bergerak turun, dan nilai AMMN dapat diterjemahkan menjadi nilai yang lebih nyata bagi pemegang saham.
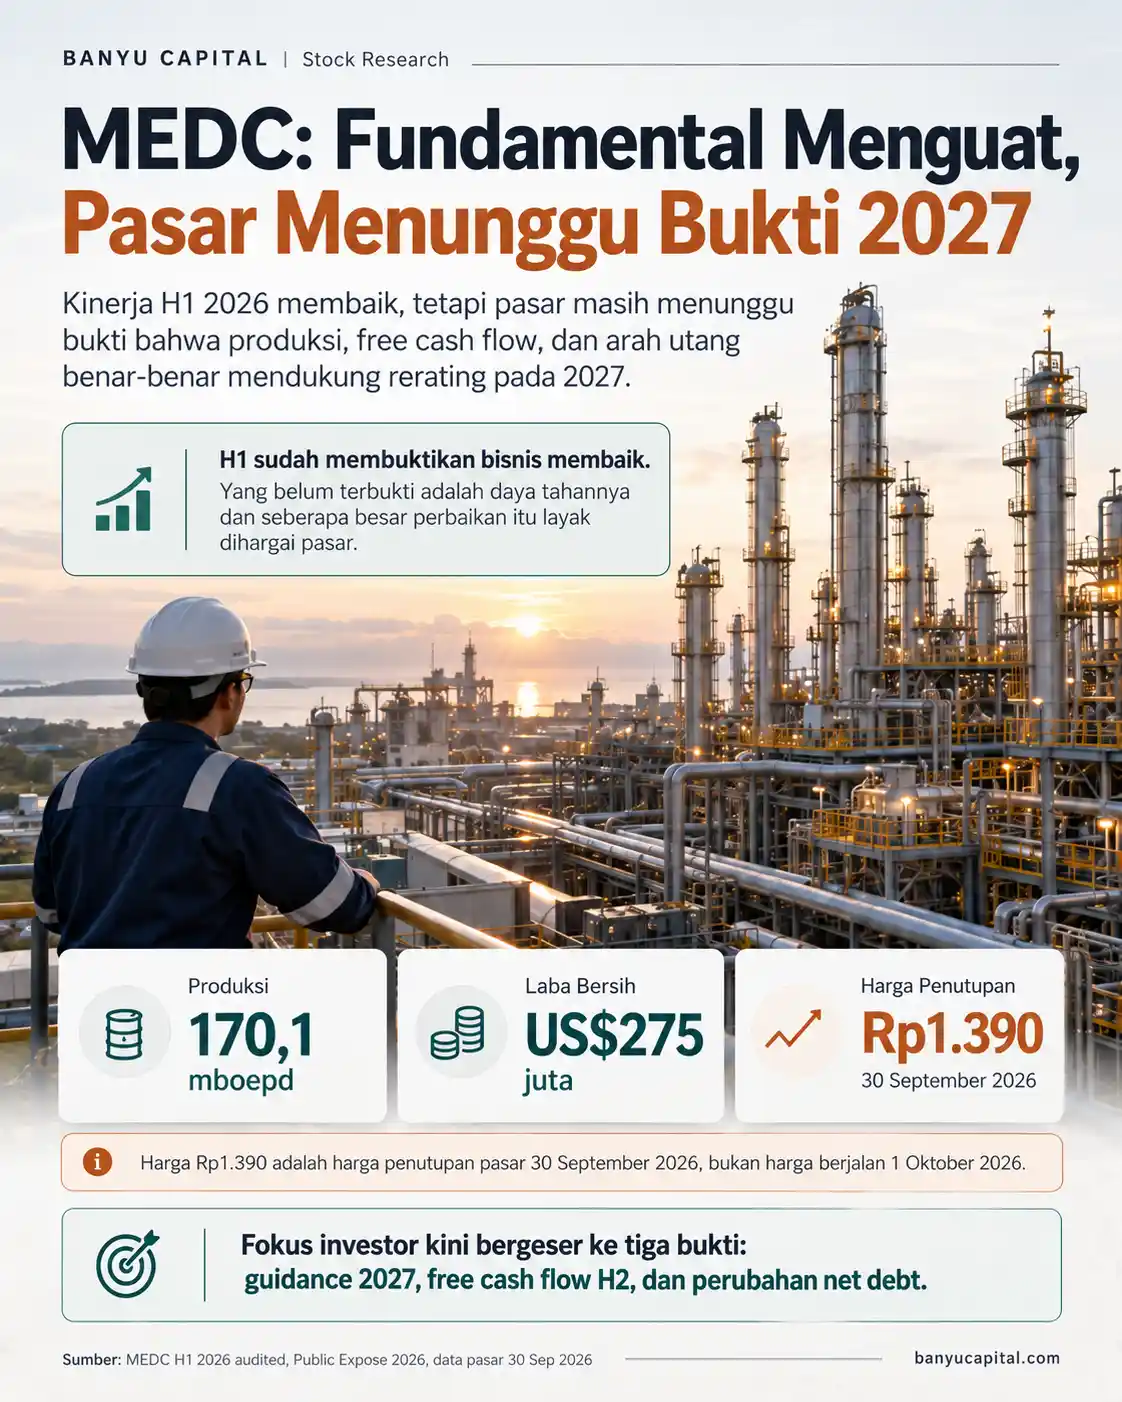
Kinerja MEDC membaik pada H1 2026, tetapi harga saham belum mengikuti. Produksi naik menjadi 170,1 mboepd, laba dan arus kas operasi meningkat. Sementara itu, MEDC menutup perdagangan 30 September 2026 di Rp1.390, turun dari Rp1.575 pada 9 September.
Harga Rp1.390 dalam tulisan ini adalah harga penutupan pasar 30 September 2026, bukan harga berjalan pada 1 Oktober ketika investor note ini diterbitkan.
Perbedaan arah antara bisnis dan harga belum menunjukkan bahwa pasar salah. Pertanyaan investor sekarang sudah bergeser: apakah produksi sekitar 170 mboepd dapat bertahan pada 2027, apakah laba yang lebih tinggi benar-benar berubah menjadi free cash flow dan penurunan utang, serta berapa besar nilai AMMN yang akhirnya dapat dinikmati pemegang saham MEDC.
H1 sudah membuktikan bahwa bisnis membaik. Yang belum terbukti adalah daya tahannya dan seberapa besar perbaikan itu layak dihargai pasar.
Momentum H1 Nyata, Bukan Sekadar Headline
Perbaikan MEDC terlihat di beberapa bagian bisnis sekaligus.
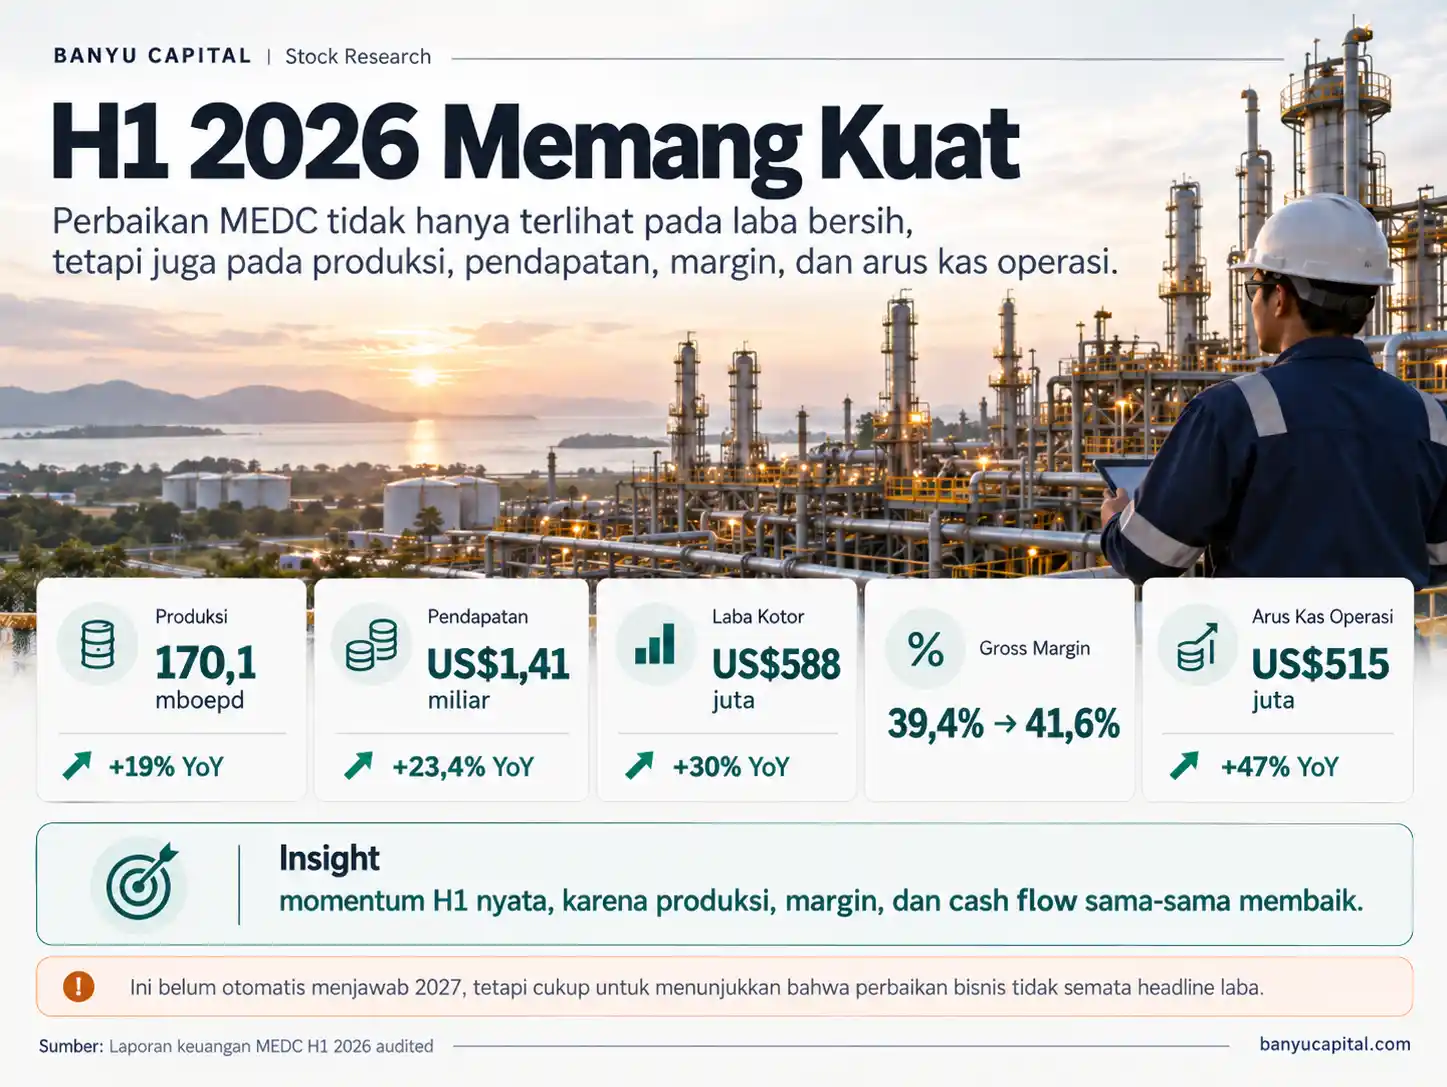
Pendapatan H1 2026 mencapai sekitar US$1,41 miliar, naik 23,4% dari periode yang sama tahun sebelumnya. Laba kotor naik sekitar 30% menjadi US$588 juta.
Karena laba kotor tumbuh lebih cepat daripada pendapatan, gross margin meningkat dari sekitar 39,4% menjadi 41,6%.
Produksi migas mencapai 170,1 mboepd, naik sekitar 19% secara tahunan dan sudah berada di batas atas guidance FY2026 sebesar 165–170 mboepd.
Arus kas dari aktivitas operasi juga meningkat sekitar 47% menjadi US$515 juta.
Jadi perbaikannya tidak hanya datang dari laba bersih. Produksi, margin, dan cash flow bergerak ke arah yang sama.
Laba Naik Hampir 9 Kali, tetapi Tidak Semuanya Berasal dari Bisnis Inti
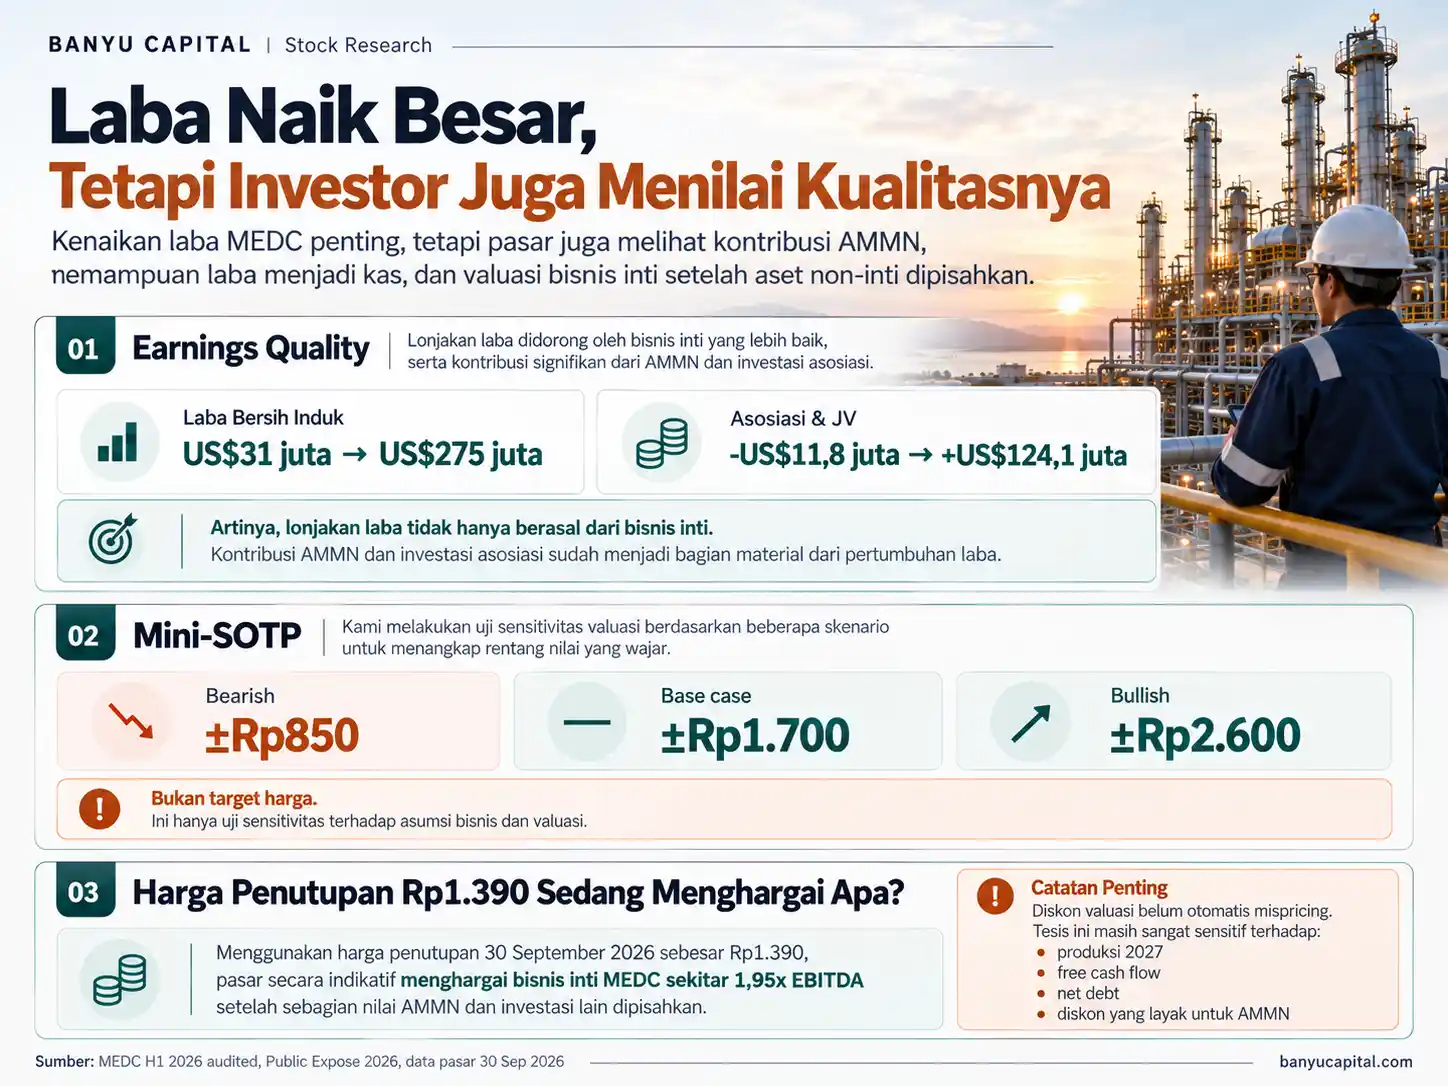
Laba yang dapat diatribusikan kepada pemilik entitas induk naik dari sekitar US$31 juta menjadi US$275 juta.
Namun pertumbuhan laba jauh lebih cepat daripada pertumbuhan pendapatan. Di sinilah komposisi laba menjadi penting.
Kontribusi laba dari entitas asosiasi dan ventura bersama berubah dari rugi sekitar US$11,8 juta menjadi laba sekitar US$124,1 juta. Perubahannya hampir US$136 juta.
Sebagai pembanding, laba bersih induk MEDC meningkat sekitar US$245 juta dibanding H1 2025. Perubahan kontribusi asosiasi dan ventura bersama setara dengan sekitar 56% dari kenaikan laba tersebut.
Angka 56% bukan berarti bagian yang sama dari laba MEDC berasal langsung dari AMMN. Pajak dan pos lain juga berubah. Namun skalanya menunjukkan bahwa investasi asosiasi, terutama AMMN, sudah memberi pengaruh besar terhadap pertumbuhan laba.
Karena itu, headline laba hampir sembilan kali lipat sebaiknya dibaca bersama satu pertanyaan lain: berapa bagian laba tersebut yang dapat berulang dan kemudian berubah menjadi kas?
170 mboepd Sudah Tercapai, tetapi Level Produksi 2027 Belum Terbukti
MEDC tetap mempertahankan guidance produksi FY2026 di 165–170 mboepd, meskipun produksi H1 sudah mencapai 170,1 mboepd.
Angka tersebut adalah target rata-rata untuk 2026, bukan guidance 2027. Sampai akhir September, MEDC belum mengumumkan target produksi konsolidasian untuk tahun depan.
Produksi H2 masih harus menghadapi maintenance, penurunan alami produksi dari lapangan lama, dan kondisi operasional lainnya.
Di sisi lain, beberapa proyek baru mulai mendekati tahap produksi.
Sambar ditargetkan mulai berproduksi sebagian pada Q4 2026. Rebonjaro ditargetkan mulai sebagian pada Q1 2027. Sakakemang menargetkan first gas pada Q3 2027.
Proyek-proyek ini dapat membantu mengganti produksi yang turun dari lapangan lama. Namun tambahan produksi gross proyek tidak sama dengan tambahan produksi bersih untuk MEDC.
Karena itu, pertanyaan yang lebih penting bukan apakah MEDC pernah mencapai 170 mboepd, melainkan apakah level tersebut dapat dipertahankan setelah penurunan produksi lapangan lama ikut diperhitungkan.
Harga Turun Bersama Pasar, Motif Penjual Belum Bisa Dipastikan
Pada penutupan perdagangan 30 September 2026, MEDC berada di Rp1.390, turun Rp70 atau 4,79% dalam satu hari dari penutupan sebelumnya Rp1.460.
Dibanding Rp1.575 pada 9 September, harga tersebut turun sekitar 11,7%.
Penurunan itu terjadi ketika pasar Indonesia juga berada di bawah tekanan. Rupiah melemah, yield global tetap tinggi, dan dana asing keluar dari sebagian saham Indonesia. Beberapa sesi MEDC juga mencatat foreign net sell.
Data tersebut cukup untuk menunjukkan bahwa tekanan pasar ikut memengaruhi MEDC.
Namun belum ada bukti yang cukup untuk mengatakan bahwa investor menjual MEDC karena satu alasan tertentu, termasuk kekhawatiran terhadap produksi 2027.
Pergerakan harga September karena itu lebih berguna dibaca sebagai konteks. Momentum saham sedang melemah, tetapi data yang tersedia belum cukup untuk memisahkan berapa besar tekanan berasal dari kondisi pasar dan berapa besar berasal dari kekhawatiran terhadap MEDC sendiri.
Brent Tinggi Membantu, tetapi Dampaknya Tidak Satu Banding Satu
Harga minyak yang tinggi tetap positif bagi MEDC.
Tetapi sekitar 72% produksi H1 berupa gas, sementara sekitar 28% berupa liquids. Sebagian harga gas berasal dari kontrak sehingga tidak bergerak secepat harga minyak spot.
MEDC juga menggunakan instrumen lindung nilai untuk sebagian eksposur minyak.
Perusahaan memperkirakan perubahan harga minyak sebesar US$10 per barel dapat mengubah EBITDA sekitar US$140 juta, dengan asumsi faktor lain tetap.
EBITDA adalah laba operasi sebelum bunga, pajak, penyusutan, dan amortisasi. Angka ini membantu melihat kemampuan dasar bisnis menghasilkan laba dari operasi.
Sensitivitas tersebut menunjukkan bahwa minyak tetap penting. Tetapi Brent yang naik tidak otomatis diterjemahkan menjadi kenaikan laba dengan persentase yang sama.
Volume produksi, campuran minyak dan gas, harga kontrak, hedging, biaya, serta pajak tetap menentukan hasil akhirnya.
AMMN Bernilai Besar, tetapi Belum Sama dengan Kas
MEDC memiliki sekitar 20,92% kepemilikan ekonomi di AMMN.
Pada Public Expose 2026, MEDC menyebut nilai kepemilikan tersebut sekitar US$2,6 miliar per 30 Juni 2026.
Dengan harga AMMN sekitar Rp4.510 pada akhir September, nilai pasar kasar porsi tersebut secara indikatif berada di kisaran Rp68 triliun.
Sebagai pembanding, kapitalisasi pasar MEDC pada harga penutupan Rp1.390 sekitar Rp34 triliun.
Nilai tersebut besar dibanding kapitalisasi pasar MEDC. Namun saham AMMN yang dimiliki MEDC bukan uang tunai.
Agar nilainya berubah menjadi kas, MEDC perlu menerima dividen atau menjual sebagian kepemilikannya. Nilai akhirnya juga dapat berubah karena harga AMMN, pajak, biaya transaksi, serta kemampuan pasar menyerap penjualan dalam jumlah besar.
Karena itu, memasukkan 100% nilai pasar AMMN ke dalam valuasi MEDC akan terlalu agresif.
Nilai AMMN tetap relevan. Hanya saja pasar memiliki alasan untuk memberikan diskon terhadap aset tersebut sampai jalur realisasinya lebih jelas.
Kas Naik, tetapi Penurunan Utang Tetap Harus Dibuktikan
Posisi kas MEDC meningkat kuat pada H1 2026.
Kenaikan itu tidak seluruhnya berasal dari kegiatan operasi. Arus kas bersih dari aktivitas pendanaan sekitar US$382 juta, termasuk penarikan pinjaman baru.
Berdasarkan laporan keuangan konsolidasian, gross financial debt berada sekitar US$4,13 miliar. Setelah dikurangi kas sekitar US$1,33 miliar, utang bersih konsolidasian secara indikatif berada di sekitar US$2,80 miliar.
Angka ini berbeda dari metrik Restricted Group yang biasa digunakan MEDC karena cakupan perhitungannya tidak sama.
Pada H1 2026, leverage Restricted Group masih berada jauh di bawah batas guidance perusahaan.
Jadi persoalannya bukan bahwa MEDC sedang menghadapi masalah neraca.
Hal yang perlu diperhatikan adalah arahnya. Laba operasi yang tinggi akan lebih bernilai bagi pemegang saham jika menghasilkan free cash flow, yaitu kas yang tersisa setelah kebutuhan investasi utama, lalu digunakan untuk mengurangi utang atau meningkatkan nilai bagi pemegang saham.
Urutannya sederhana:
EBITDA tinggi → free cash flow kuat → utang bersih turun.
Jika rantai itu terjadi, perbaikan bisnis menjadi lebih mudah diterjemahkan menjadi nilai per saham.
Harga Penutupan Rp1.390 Sedang Menghargai Bisnis Inti MEDC Berapa?
Menggunakan harga penutupan MEDC pada 30 September 2026 sebesar Rp1.390 sebagai titik awal, valuasi perusahaan terlihat lebih rendah dibanding beberapa tahun sebelumnya jika hanya dilihat dari EV/EBITDA konsolidasian.
Tetapi multiple konsolidasian saja tidak cukup karena MEDC bukan hanya perusahaan migas. Di dalamnya ada bisnis listrik, AMMN, investasi lain, serta utang.
SOTP, atau sum of the parts, adalah cara menilai perusahaan dengan memisahkan bagian-bagian bisnisnya.
Untuk MEDC, pendekatannya sederhana: nilai bisnis migas dan listrik ditambah nilai AMMN dan investasi lain, kemudian dikurangi utang bersih dan hak pemegang saham minoritas.
Mini-SOTP berikut menggunakan Rp1.390 sebagai harga penutupan 30 September 2026. Karena artikel diterbitkan pada 1 Oktober, angka ini berfungsi sebagai titik referensi valuasi, bukan sebagai harga pasar berjalan.
| Skenario | Asumsi utama | Nilai indikatif per saham |
|---|---|---|
| Bearish | EBITDA melemah, valuasi bisnis inti rendah, kredit terhadap AMMN kecil | ±Rp850 |
| Base case | EBITDA ±US$1,40 miliar, produksi relatif bertahan, sebagian nilai AMMN diakui | ±Rp1.700 |
| Bullish | Produksi kuat, proyek 2027 berjalan, utang turun, diskon AMMN mengecil | ±Rp2.600 |
Nilai tersebut bukan target harga. Tabel ini hanya menunjukkan seberapa besar valuasi berubah ketika asumsi bisnis berubah.
Perhitungan dari arah sebaliknya memberi informasi tambahan tentang valuasi yang sedang diberikan pasar kepada bisnis inti MEDC.
Pada harga penutupan 30 September sebesar Rp1.390, kapitalisasi pasar MEDC sekitar US$1,92 miliar. Setelah utang bersih dan kepentingan minoritas ditambahkan kembali, seluruh aset MEDC perlu menjelaskan nilai sekitar US$4,94 miliar.
Jika hanya 45% nilai pasar AMMN dan 70% nilai investasi lainnya yang diakui, sisa nilai yang diberikan kepada bisnis inti MEDC sekitar US$2,73 miliar.
Dengan asumsi EBITDA bisnis inti sekitar US$1,40 miliar, harga tersebut secara tidak langsung menghargai bisnis inti MEDC sekitar 1,95x EBITDA.
Angka itu tidak membuktikan bahwa MEDC murah.
Namun angka tersebut menunjukkan bahwa pada Rp1.390, pasar memberikan nilai yang cukup rendah kepada bisnis inti setelah sebagian nilai AMMN dan investasi lain dipisahkan.
Hasilnya sangat sensitif terhadap tiga hal: EBITDA yang benar-benar dapat dipertahankan, jumlah utang bersih, dan seberapa besar nilai AMMN yang layak diakui.
Pasar Bisa Saja Tidak Salah
Valuasi yang tercermin pada penutupan 30 September belum tentu menunjukkan mispricing.
Pasar dapat saja sedang memperhitungkan kemungkinan bahwa produksi 170 mboepd sulit dipertahankan, sebagian pertumbuhan laba berasal dari AMMN, proyek baru masih memiliki risiko pelaksanaan, dan utang tetap material.
Itu membuat valuasi rendah memiliki penjelasan yang masuk akal.
Perbedaan antara “murah” dan “memang pantas mendapat diskon” baru menjadi lebih jelas setelah produksi 2027, free cash flow, dan arah utang memberikan bukti tambahan.
Bukti 2027 Akan Menentukan Apakah Diskon Itu Layak
H1 2026 sudah menunjukkan bahwa bisnis MEDC membaik. Produksi, pendapatan, margin, laba, dan arus kas operasi bergerak ke arah yang lebih kuat.
Pada harga penutupan Rp1.390 per 30 September 2026, mini-SOTP mulai menunjukkan kemungkinan adanya diskon terhadap bisnis inti dan kepemilikan AMMN.
Tetapi rentang valuasinya masih lebar. Nilainya sangat bergantung pada kemampuan MEDC mempertahankan produksi, menghasilkan EBITDA yang berulang, mengubah laba menjadi kas, dan mengurangi utang.
Karena itu, tiga bukti berikutnya menjadi paling penting: production guidance 2027, free cash flow H2, dan perubahan net debt.
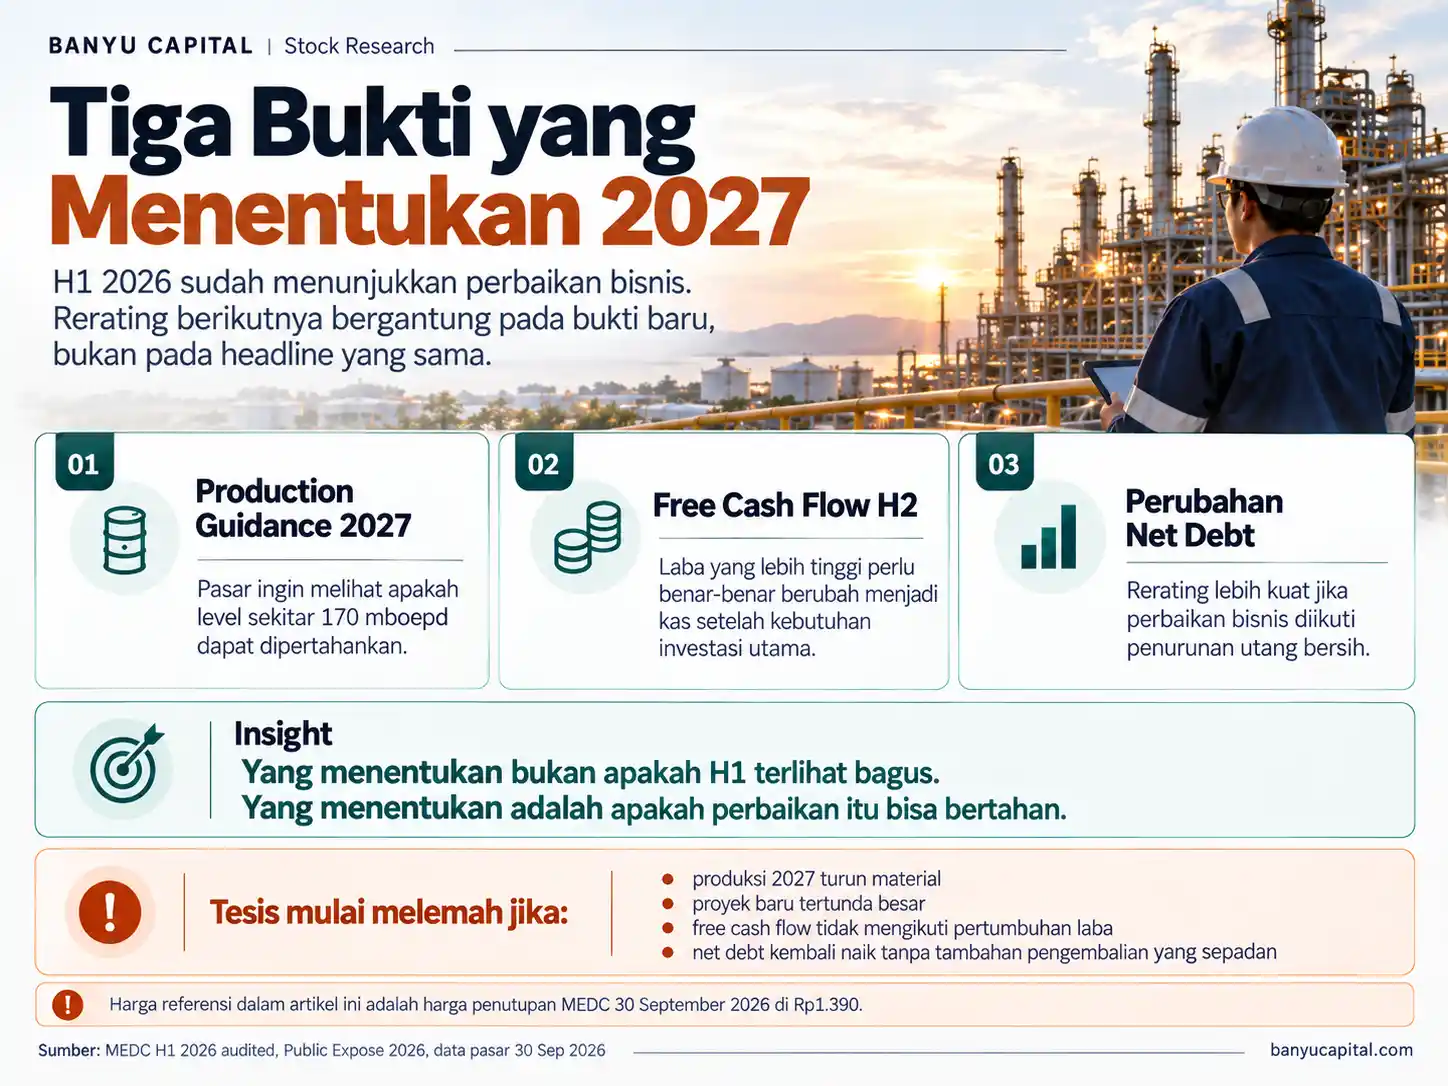
Jika ketiganya bergerak sesuai tesis, dasar untuk mempertanyakan diskon valuasi akan semakin kuat.
Sebaliknya, tesis valuasi melemah jika produksi 2027 turun material, proyek baru mengalami penundaan besar, free cash flow tidak mengikuti pertumbuhan laba, atau utang bersih kembali meningkat tanpa tambahan pengembalian yang sepadan.
Dengan demikian, investor tidak hanya perlu melihat apakah MEDC mencatat laba tinggi. Bukti yang lebih penting adalah apakah perusahaan dapat mempertahankan produksi, menghasilkan kas, dan mengubah pertumbuhan bisnis menjadi peningkatan nilai per saham.
Sumber Data: Dokumen resmi keterbukaan informasi emiten Medco Energi Internasional Tbk (MEDC) tahun 2025 - 2026.
Ikuti Banyu Capital
Dapatkan catatan pasar, analisis saham, energi, makro, dan geopolitik langsung melalui email.