IHSG Kembali di Bawah 5.000: Rebound Gagal Bertahan, 717 Saham Melemah

IHSG turun 3,78% ke 4.904,29 pada 3 November 2026. Seluruh sektor melemah dan investor asing kembali mencatat jual bersih Rp759,98 miliar di pasar reguler. Pemulihan sehari sebelumnya tidak berlanjut, sementara arus dana asing tetap negatif.
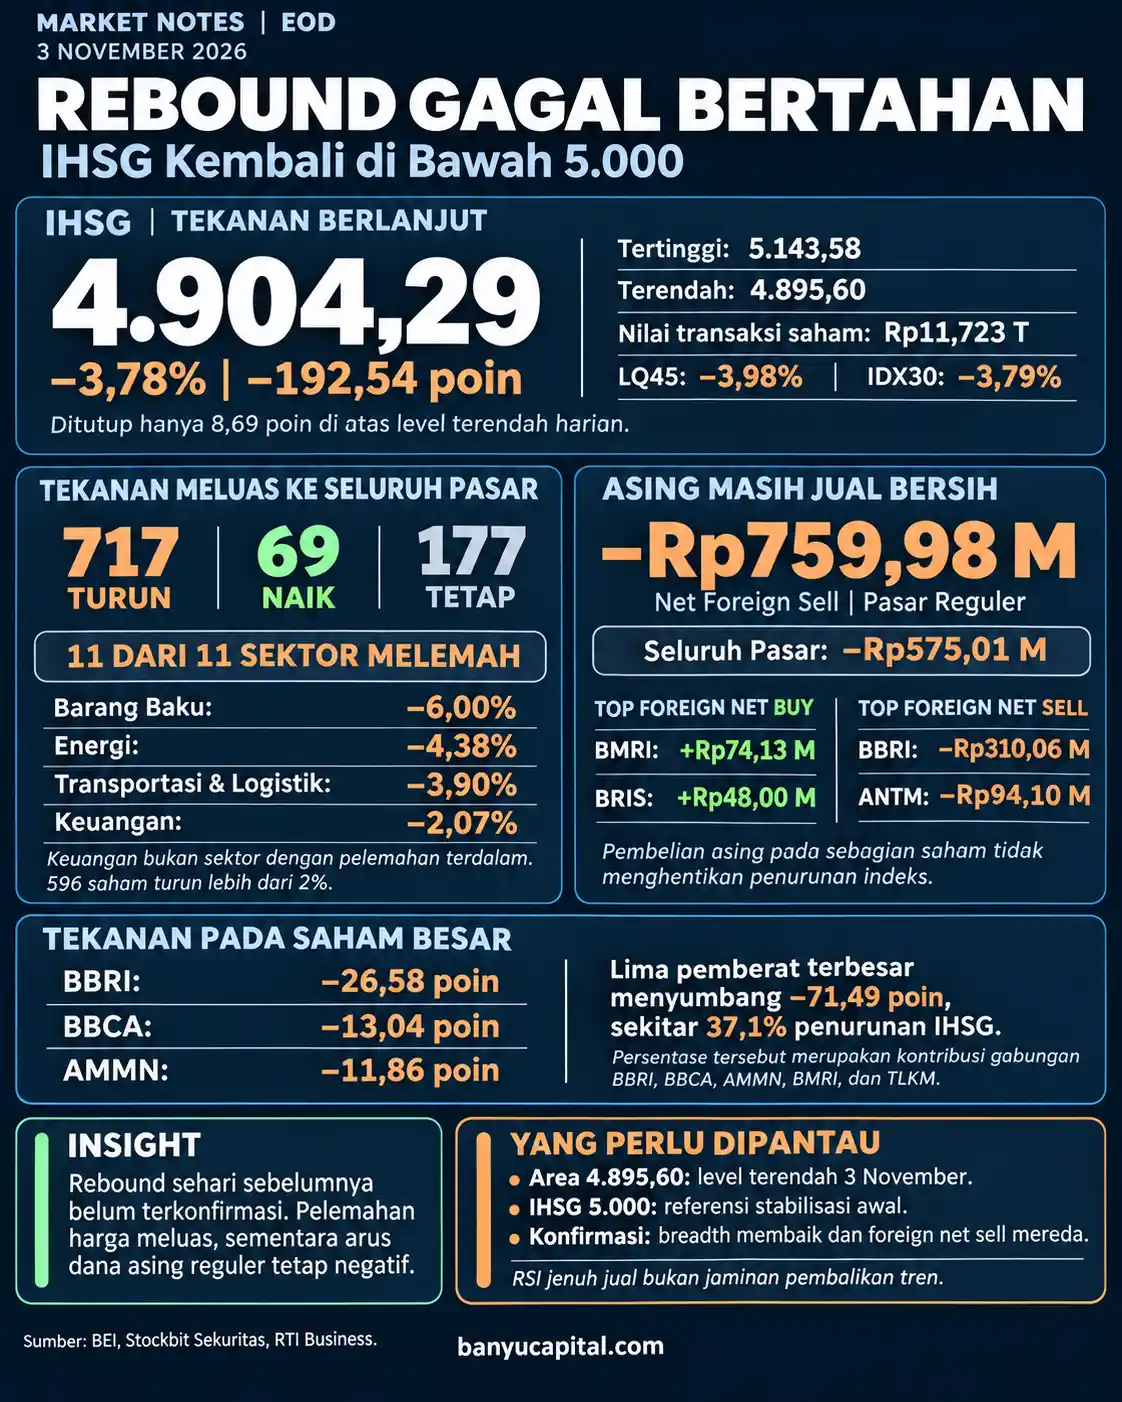
Indeks Harga Saham Gabungan (IHSG) kembali jatuh di bawah 5.000 pada perdagangan Selasa, 3 November 2026. Indeks ditutup pada level 4.904,29, turun 192,54 poin atau 3,78%, setelah sehari sebelumnya menguat 0,79% ke 5.096,83.
Penurunan tersebut menghapus kenaikan sehari sebelumnya. Bursa Efek Indonesia (BEI) mencatat 717 saham melemah, 69 menguat, dan 177 tidak berubah. Seluruh 11 sektor ditutup negatif, sementara penjualan bersih asing di pasar reguler meningkat dibandingkan perdagangan Senin.
Pemulihan 2 November belum berkembang menjadi perubahan arah pasar yang berkelanjutan. Tekanan harga kembali menjangkau hampir seluruh kelompok saham, termasuk emiten berkapitalisasi besar. Arus dana asing yang tetap negatif memperlihatkan bahwa tekanan transaksi belum mereda secara agregat.
IHSG Dibuka di Atas 5.100, tetapi Berakhir Dekat Titik Terendah
IHSG mengawali perdagangan pada level 5.126,53 dan sempat mencapai 5.143,58. Penguatan awal tidak bertahan. Indeks berbalik melemah sepanjang sesi pertama hingga berada pada posisi 4.963,06 saat jeda perdagangan, turun 2,62%.
Tekanan berlanjut pada sesi kedua. IHSG kehilangan tambahan 58,77 poin dibandingkan posisi tengah hari dan sempat menyentuh 4.895,60 sebelum ditutup pada 4.904,29. Posisi penutupan hanya 8,69 poin di atas titik terendah harian.
Pembeli belum mampu mempertahankan penguatan sejak pembukaan. Penurunan yang berlanjut hingga sesi kedua membuat posisi penutupan jauh lebih dekat ke titik terendah daripada titik tertinggi perdagangan.
Nilai transaksi saham mencapai Rp11,723 triliun dengan volume 26,590 miliar saham dan frekuensi 1,378 juta transaksi, berdasarkan statistik resmi BEI.
Dibandingkan perdagangan 2 November, ketika nilai transaksi mencapai Rp12,420 triliun dan volume 34,648 miliar saham, aktivitas perdagangan justru berkurang. Nilai transaksi turun sekitar 5,6%, sedangkan volume saham menyusut sekitar 23,3%.
Pelemahan harga yang tajam tidak disertai peningkatan nilai transaksi dibandingkan hari sebelumnya. Tekanan pasar lebih jelas tercermin pada arah harga dan luasnya saham yang melemah daripada pada lonjakan total aktivitas perdagangan.
Seluruh Sektor Melemah, Saham Besar Memperberat Koreksi
Keluasan pasar berubah tajam dibandingkan sehari sebelumnya.
Pada perdagangan Senin, sebanyak 363 saham menguat dan 341 melemah. Sehari kemudian, jumlah saham menguat merosot menjadi 69, sementara saham melemah meningkat menjadi 717. Sekitar 91,2% saham yang mengalami perubahan harga pada 3 November bergerak turun.
Statistik BEI juga mencatat 596 saham melemah lebih dari 2%. Penurunan tersebut tidak hanya terkonsentrasi pada beberapa saham dengan bobot indeks besar.
Angka keluasan pasar perlu dibedakan dari jumlah konstituen IHSG. Statistik pergerakan harga BEI mencakup 963 saham, sedangkan IHSG pada 3 November memiliki 837 konstituen. Perbedaan cakupan ini relevan karena BEI mulai menerapkan kriteria evaluasi IHSG yang baru pada 2 November 2026.
Berdasarkan perubahan tersebut, saham dalam kategori High Shareholding Concentration (HSC) dikecualikan dari konstituen IHSG, selain saham Papan Akselerasi yang sebelumnya telah dikecualikan. Metode pembobotan indeks tetap menggunakan kapitalisasi pasar yang disesuaikan dengan free float, dengan batas bobot 9%.
Seluruh 11 sektor mencatat penurunan. Basic Materials mengalami koreksi terdalam sebesar 6,00%, disusul Energy sebesar 4,38%, Transportation & Logistics sebesar 3,90%, serta Industrials sebesar 3,80%.
Sektor Property & Real Estate turun 3,78%, sementara Technology dan Financials mengalami pelemahan yang relatif lebih kecil, masing-masing 1,92% dan 2,07%.
Indeks saham likuid turut tertekan. LQ45 melemah 3,98% dan IDX30 turun 3,79%. Tekanan pasar tidak terbatas pada saham berkapitalisasi kecil atau kelompok dengan likuiditas terbatas.
Lima saham memberikan kontribusi negatif terbesar terhadap IHSG:
| Saham | Perubahan harga | Kontribusi IHSG |
|---|---|---|
| BBRI | -5,67% | -26,58 poin |
| BBCA | -2,81% | -13,04 poin |
| AMMN | -6,79% | -11,86 poin |
| BMRI | -2,97% | -10,90 poin |
| TLKM | -4,08% | -9,11 poin |
| Total | -71,49 poin |
Kelima saham tersebut menyumbang sekitar 37,1% dari keseluruhan penurunan IHSG sebesar 192,54 poin.
BBRI memberikan kontribusi negatif terbesar, diikuti BBCA. Beban dari saham-saham berkapitalisasi besar ini memperlihatkan bahwa pemulihan IHSG memerlukan perbaikan pada kelompok saham berbobot signifikan, bukan hanya kenaikan sejumlah saham kecil.
Kontribusi terhadap indeks berasal dari perubahan harga dan bobot masing-masing saham. Angka tersebut berbeda dari nilai transaksi atau penjualan bersih investor asing.
Asing Jual Bersih Rp760 Miliar, tetapi Pembelian Masih Terjadi pada Sejumlah Bank
Investor asing mencatat net sell Rp759,98 miliar di pasar reguler pada 3 November, meningkat dari Rp375,54 miliar sehari sebelumnya. Penjualan bersih tersebut sekitar dua kali lebih besar dibandingkan perdagangan Senin.
Menurut statistik resmi BEI, penjualan bersih asing pada seluruh pasar mencapai Rp575,01 miliar. Selisih dengan pasar reguler berasal dari transaksi negosiasi dan tunai yang mencatat pembelian bersih asing sekitar Rp184,99 miliar.
Kedua angka tersebut memiliki cakupan berbeda. Pasar reguler lebih relevan untuk membaca transaksi asing dalam perdagangan saham reguler, sedangkan angka seluruh pasar menunjukkan posisi bersih asing setelah memasukkan transaksi negosiasi dan tunai.
Top 10 Net Foreign Buy, Pasar Reguler
| No. | Saham | Net Buy (Rp miliar) |
|---|---|---|
| 1 | BMRI | 74,13 |
| 2 | BRIS | 48,00 |
| 3 | ASII | 46,18 |
| 4 | BBNI | 40,26 |
| 5 | AADI | 36,12 |
| 6 | ENRG | 30,65 |
| 7 | GOTO | 19,30 |
| 8 | ICBP | 18,42 |
| 9 | ISAT | 13,47 |
| 10 | DMAS | 12,02 |
Top 10 Net Foreign Sell, Pasar Reguler
| No. | Saham | Net Sell (Rp miliar) |
|---|---|---|
| 1 | BBRI | 310,06 |
| 2 | ANTM | 94,10 |
| 3 | BUMI | 64,07 |
| 4 | TPIA | 62,39 |
| 5 | TINS | 33,75 |
| 6 | DSSA | 31,50 |
| 7 | DEWA | 27,90 |
| 8 | BRPT | 27,20 |
| 9 | TLKM | 26,70 |
| 10 | ITMG | 24,19 |
Sumber kedua tabel: Stockbit Sekuritas, transaksi pasar reguler, 3 November 2026. Nilai dalam rupiah miliar.
BBRI mencatat penjualan bersih asing terbesar, mencapai Rp310,06 miliar. Tekanan juga terlihat pada ANTM, BUMI, dan TPIA, yang masing-masing mencatat net sell lebih dari Rp60 miliar.
Pembelian asing berlangsung lebih selektif. BMRI menerima net buy Rp74,13 miliar, disusul BRIS Rp48,00 miliar, ASII Rp46,18 miliar, dan BBNI Rp40,26 miliar.
BMRI dan BBNI tetap mengalami penurunan harga, masing-masing 2,97% dan 2,74%. Pembelian bersih asing tidak selalu diikuti kenaikan harga karena harga saham terbentuk dari keseluruhan permintaan dan penawaran, bukan hanya transaksi investor asing.
Perbedaan arah transaksi tersebut juga terlihat sepanjang hari. Saat sesi pertama berakhir, net foreign sell seluruh pasar tercatat Rp831,55 miliar. Posisi itu berkurang menjadi Rp575,01 miliar pada penutupan, sementara IHSG justru melemah lebih dalam.
Perbaikan posisi agregat asing belum membuktikan adanya akumulasi di pasar reguler pada sesi kedua. Data seluruh pasar mencakup transaksi negosiasi dan tunai, sehingga perubahan angka agregat tidak dapat langsung disamakan dengan perubahan tekanan transaksi di pasar reguler.
Ketidakpastian MSCI Belum Selesai, Sementara Tekanan Regional Tidak Seragam
Ketidakpastian mengenai status pasar saham Indonesia dalam klasifikasi MSCI masih menjadi salah satu faktor yang diperhatikan investor institusi.
Pada 15 Oktober 2026, MSCI mengumumkan konsultasi mengenai kemungkinan reklasifikasi Indonesia dari Emerging Market menjadi Standalone Market. MSCI juga mempertahankan pembekuan terhadap sejumlah perubahan indeks yang berkaitan dengan saham Indonesia.
Kekhawatiran yang disampaikan pelaku pasar kepada MSCI mencakup transparansi struktur kepemilikan saham, dugaan perilaku perdagangan terkoordinasi, serta kebutuhan akan bukti implementasi dan penegakan reformasi pasar secara konsisten.
Risiko tersebut memiliki jalur transmisi ke pasar modal. Perubahan klasifikasi dapat memengaruhi kelayakan investasi dan penyesuaian portofolio oleh pengelola dana yang menggunakan indeks MSCI sebagai acuan.
Besarnya kontribusi ketidakpastian MSCI terhadap penurunan IHSG khusus pada 3 November belum dapat dipisahkan secara kuantitatif dari faktor lainnya. Sejumlah pasar regional juga mengalami tekanan, sementara perkembangan makroekonomi global masih menambah ketidakpastian.
Ada dua jadwal MSCI yang perlu dibedakan. Index Review reguler dijadwalkan diumumkan pada 11 November 2026 dan berlaku efektif pada 1 Desember 2026. Sementara itu, batas akhir penerimaan masukan konsultasi reklasifikasi Indonesia adalah 30 April 2027, dengan keputusan yang dijadwalkan paling lambat 30 Juni 2027.
Perubahan indeks reguler dan keputusan klasifikasi pasar merupakan dua proses berbeda. Perkembangan pada November relevan bagi penyesuaian konstituen atau bobot indeks, sedangkan status klasifikasi Indonesia masih menunggu proses konsultasi dan penilaian lebih lanjut.
Tekanan regional tidak bergerak sepenuhnya searah. Berdasarkan snapshot pasar 3 November, KOSPI Korea Selatan turun 3,59%, Nikkei Jepang melemah 0,33%, dan Shanghai Composite turun 0,82%. Sebaliknya, Hang Seng Hong Kong menguat 0,57%.
Perbedaan tersebut memperlihatkan bahwa tekanan global tidak diterjemahkan dengan intensitas yang sama pada setiap pasar. Faktor domestik tetap relevan untuk menjelaskan perbedaan kinerja IHSG terhadap sebagian bursa regional.
Di pasar valuta asing, JISDOR Bank Indonesia tercatat Rp18.148 per dolar AS pada 3 November, turun dari Rp18.161 sehari sebelumnya. Kurs referensi tersebut menunjukkan penguatan rupiah yang terbatas, meskipun kuotasi USD/IDR di pasar dapat bergerak berbeda karena waktu pengamatan dan metode perhitungan yang tidak sama.
Sementara itu, tampilan pasar obligasi CNBC Indonesia pada pagi 3 November menunjukkan yield obligasi pemerintah Indonesia tenor 10 tahun sekitar 7,707%. Angka tersebut merupakan snapshot, bukan pengukuran resmi perubahan yield sepanjang perdagangan, sehingga pembacaan tren hariannya memerlukan data pembanding yang konsisten.
Komite Stabilitas Sistem Keuangan (KSSK), dalam keterangan yang dilaporkan setelah perdagangan pada 3 November, menyampaikan bahwa stabilitas sistem keuangan Indonesia sepanjang kuartal III 2026 tetap terjaga. KSSK juga mencermati peningkatan tekanan sejak Oktober, termasuk ketidakpastian global, perkembangan pasar saham domestik, dan tekanan nilai tukar.
Penilaian KSSK memberi konteks yang berbeda dari pergerakan IHSG harian. Penurunan besar pada harga saham belum dengan sendirinya membuktikan gangguan sistemik pada sektor keuangan. Stabilitas perbankan, likuiditas, dan kemampuan sistem keuangan menjalankan fungsinya memerlukan indikator tersendiri.
Area 4.895 dan Arus Dana Asing Menjadi Penguji Pemulihan
IHSG masih bergerak jauh di bawah rata-rata bergerak 50 hari sekitar 6.036,66 dan rata-rata bergerak 200 hari sekitar 6.827,70 berdasarkan grafik harian 3 November. RSI 14 hari berada di sekitar 25,7, menunjukkan kondisi jenuh jual.
RSI yang rendah mencerminkan besarnya tekanan harga dalam periode pengamatan. Kondisi tersebut memungkinkan terjadinya reaksi teknikal jangka pendek, tetapi tidak menunjukkan kapan pembalikan akan terjadi atau menjamin berakhirnya tren pelemahan.
Perdagangan berikutnya akan menguji kemampuan IHSG mempertahankan area 4.895,60, yaitu titik terendah perdagangan Selasa.
Penurunan kembali di bawah level tersebut, terutama jika disertai dominasi saham melemah dan penjualan bersih asing yang berlanjut, akan memperkuat pembacaan bahwa tekanan pasar belum mereda.
Sebaliknya, kemampuan IHSG kembali bertahan di atas 5.000 dapat menjadi tanda awal stabilisasi. Perkembangan tersebut masih perlu diuji melalui keluasan pasar, arah arus dana, dan kontribusi saham berkapitalisasi besar.
Pemulihan yang lebih meyakinkan akan terlihat apabila jumlah saham menguat bertambah secara konsisten, penjualan bersih asing mereda, dan tekanan pada saham besar berkurang. Ketiga indikator tersebut membantu membedakan perbaikan permintaan yang meluas dari kenaikan sementara pada sebagian saham.
Perkembangan MSCI pada 11 November, pergerakan rupiah dan yield SBN, serta konsistensi foreign flow menjadi informasi berikutnya yang layak dicermati.
Perubahan indikator-indikator tersebut akan membantu menilai apakah tekanan pasar mulai mereda atau pemulihan berikutnya masih berlangsung tanpa dukungan yang memadai.
Sumber Data: BEI, Stockbit Sekuritas, RTI Business, Bank Indonesia, CNBC Indonesia, Banyu Capital.
Ikuti Banyu Capital
Dapatkan catatan pasar, analisis saham, energi, makro, dan geopolitik langsung melalui email.