IHSG Naik 1,36% dan Tutup Dekat Tertinggi, Asing Masih Jual Bersih Rp116 Miliar

IHSG menutup 5 Oktober 2026 dengan struktur perdagangan yang jauh lebih kuat dibanding kondisi pada Sesi I. Indeks berakhir di 6.118,860 atau naik 1,36%, kenaikan meluas ke 10 dari 11 sektor, dan saham likuid ikut berpartisipasi. Tekanan jangka pendek terlihat mereda, tetapi data belum cukup untuk menyimpulkan dasar pasar sudah terbentuk karena asing masih mencatat net sell dan indikator lintas aset belum memberi konfirmasi tambahan.
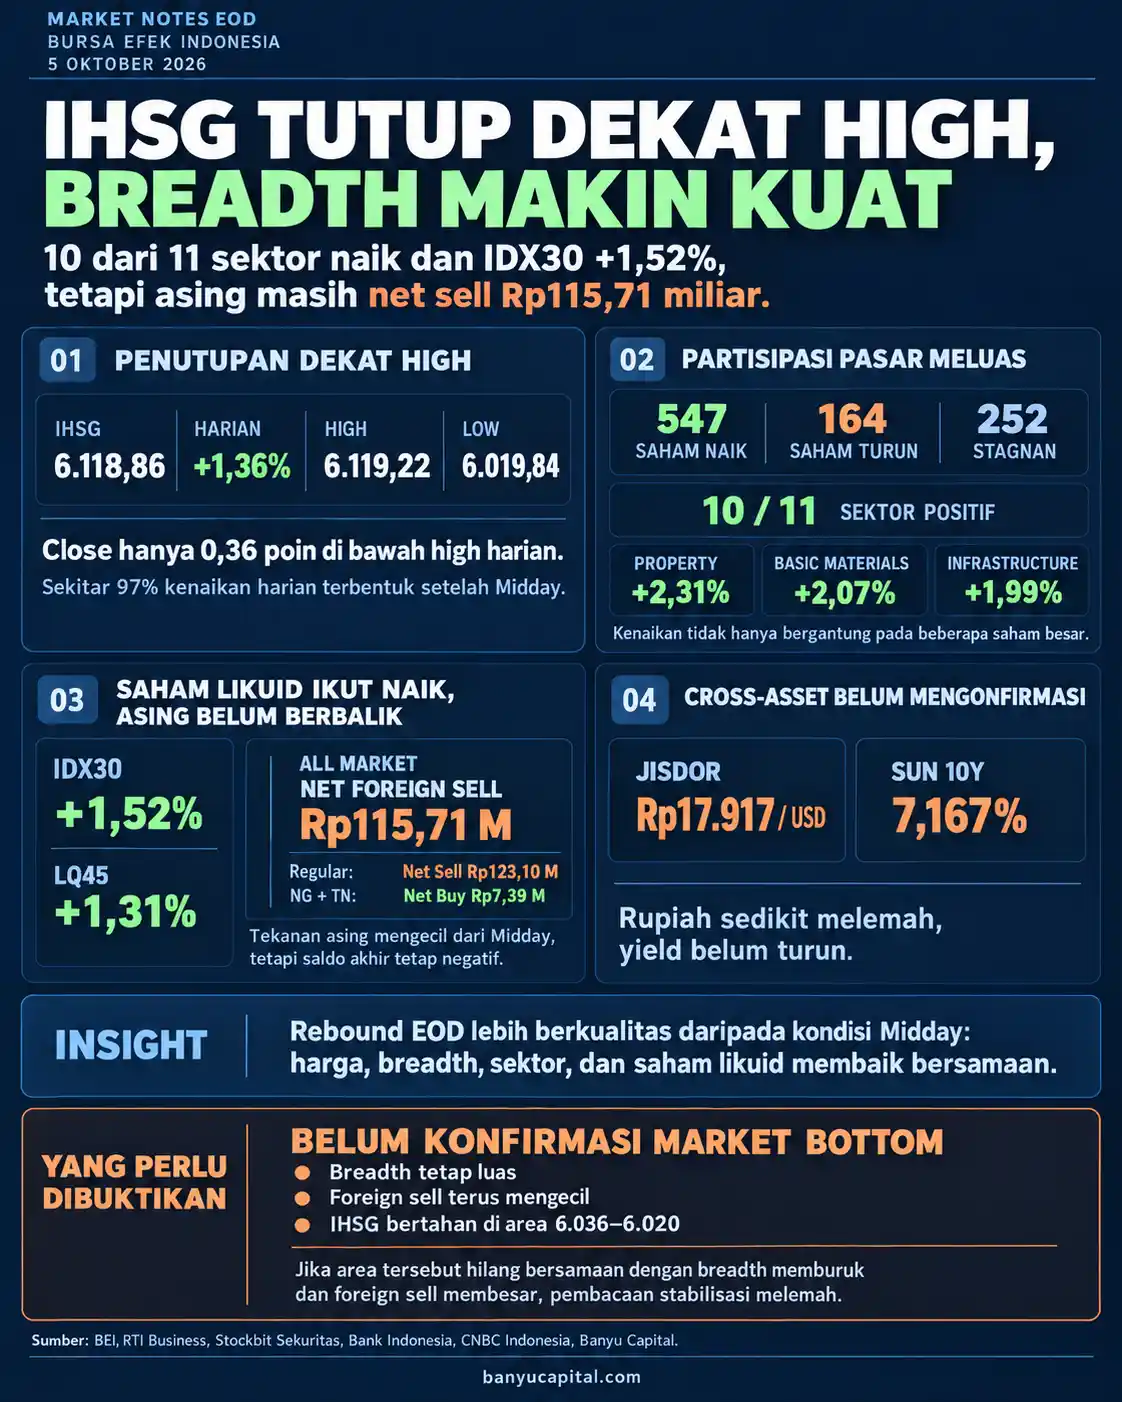
Pada Midday, IHSG masih nyaris datar di sekitar 6.038,989 meskipun jumlah saham yang menguat sudah lebih banyak daripada saham yang turun. Sesi II kemudian mengubah karakter perdagangan: indeks menanjak hampir 80 poin dari posisi Midday dan bertahan sangat dekat dengan level tertinggi hari itu.
Perubahan tersebut memperkuat pembacaan bahwa stabilisasi pasar mulai memiliki dukungan yang lebih luas. Namun satu sesi belum cukup untuk menyatakan tren telah berbalik.
Sesi II Mengubah Pasar yang Nyaris Datar Menjadi Penutupan Dekat Tertinggi
IHSG membuka perdagangan di 6.055,156 dan sempat turun hingga 6.019,843. Pada akhir Sesi I, indeks masih berada di sekitar 6.038,989, hanya sedikit di atas penutupan sebelumnya 6.036,888.
Perubahan terbesar terjadi pada Sesi II. IHSG bertambah 79,871 poin dari posisi Midday dan akhirnya menutup di 6.118,860, hanya 0,361 poin di bawah level tertinggi harian 6.119,221.
Sekitar 97% dari kenaikan harian terbentuk setelah jeda perdagangan. Posisi penutupan juga berada sekitar 99,6% dari rentang terendah-tertinggi hari itu.
Nilai transaksi saham menurut statistik BEI mencapai sekitar Rp9,96 triliun, dengan volume 40,25 miliar saham dan frekuensi sekitar 1,64 juta kali.
Pada Midday, IHSG masih gagal mempertahankan penguatan awal. Menjelang penutupan, pola itu berubah. Indeks justru menguat dan bertahan sangat dekat level tertinggi hari itu.
Ini membuat penutupan 5 Oktober lebih konstruktif dibanding kondisi pada Sesi I. Yang belum diketahui adalah apakah kekuatan tersebut dapat bertahan lebih dari satu sesi.
Kenaikan Meluas, Bukan Hanya Ditopang Beberapa Saham Besar
Struktur internal pasar ikut mendukung kenaikan indeks.
Statistik resmi BEI mencatat 547 saham naik, 164 turun, dan 252 stagnan. Pada basis RTI yang digunakan untuk membandingkan kondisi intraday, jumlah saham naik meningkat dari 426 pada Midday menjadi 526 pada EOD, sementara saham turun berkurang dari 221 menjadi 153.
Perbedaan jumlah antara BEI dan RTI berasal dari cakupan saham yang berbeda. Keduanya tetap menunjukkan arah yang sama: partisipasi pasar membaik setelah Sesi I.
Penguatan juga tersebar di 10 dari 11 sektor. Properti naik 2,31%, Basic Materials 2,07%, Infrastructure 1,99%, Consumer Cyclicals 1,82%, dan Energy 1,81%. Technology menjadi satu-satunya sektor negatif dengan penurunan 1,33%.
Saham likuid ikut bergerak. IDX30 naik 1,52%, sedikit lebih tinggi daripada IHSG, sementara LQ45 menguat 1,31%.
Saham berkapitalisasi besar tetap memberikan kontribusi penting. BYAN menyumbang sekitar 8,20 poin terhadap kenaikan IHSG, BBCA 6,84 poin, BBRI 5,90 poin, BMRI 5,58 poin, dan BRMS 5,00 poin.
Di sisi sebaliknya, DCII menjadi penekan terbesar sekitar 6,43 poin, diikuti CASA 2,89 poin, GOTO 1,85 poin, ENRG 1,29 poin, dan AMMN 1,14 poin.
Sepuluh kontributor positif terbesar menyumbang sekitar 53,25 poin dari total kenaikan IHSG 81,97 poin. Peran saham besar memang dominan, tetapi breadth dan kenaikan sektoral menunjukkan bahwa penguatan tidak berhenti pada beberapa nama saja.
Tekanan Asing Mengecil, tetapi Arus Dana Belum Berbalik
Arus asing belum menguat sejalan dengan struktur internal pasar.
BEI mencatat net foreign sell All Market Rp115,71 miliar. Pada pasar reguler, RTI mencatat net sell Rp123,10 miliar, sementara pasar negosiasi dan tunai menghasilkan net buy Rp7,39 miliar.
Saldo net sell tersebut lebih kecil dibanding sekitar Rp205 miliar pada Midday. Secara kumulatif, tekanan asing berkurang sekitar Rp89 miliar hingga penutupan.
Perubahan itu tidak dapat langsung disebut sebagai net buy asing pada Sesi II karena data yang tersedia tidak memisahkan saldo Sesi II secara resmi. Yang dapat dipastikan adalah posisi kumulatif net sell mengecil antara Midday dan EOD.
Distribusi antar-saham juga masih terpecah. Daftar berikut digunakan untuk membaca distribusi arus asing pada sesi tersebut, bukan sebagai daftar saham pilihan atau ajakan transaksi.
| Top 10 Net Foreign Buy | Nilai | Top 10 Net Foreign Sell | Nilai |
|---|---|---|---|
| BMRI | Rp86,82 miliar | GOTO | Rp115,73 miliar |
| ULTJ | Rp27,42 miliar | BBRI | Rp71,23 miliar |
| BBCA | Rp24,50 miliar | ASII | Rp55,87 miliar |
| BUVA | Rp20,63 miliar | BUMI | Rp25,23 miliar |
| BULL | Rp16,57 miliar | HRTA | Rp23,05 miliar |
| PKPK | Rp16,06 miliar | UNTR | Rp22,91 miliar |
| EMAS | Rp15,83 miliar | TLKM | Rp21,69 miliar |
| WIFI | Rp15,59 miliar | DSSA | Rp20,09 miliar |
| TPIA | Rp13,16 miliar | KIJA | Rp18,88 miliar |
| BRMS | Rp10,78 miliar | MDKA | Rp14,65 miliar |
BMRI dan BBCA memperoleh net buy asing, tetapi BBRI, ASII, TLKM, BUMI, dan sejumlah saham besar lain masih berada di sisi net sell.
Dengan kata lain, struktur internal pasar membaik lebih cepat daripada dukungan arus asingnya.
Rupiah dan Yield Belum Mengikuti Perbaikan Saham
Dua indikator domestik lain belum bergerak searah dengan IHSG.
JISDOR 5 Oktober berada di Rp17.917 per dolar AS, dibanding Rp17.898 pada 2 Oktober. Rupiah melemah sekitar 0,11%.
Yield SUN 10 tahun berada di 7,167%, naik sekitar 0,008 poin persentase pada snapshot yang tersedia.
Perubahannya belum menunjukkan tekanan baru yang besar, tetapi juga belum menambah dukungan terhadap rebound saham. Pembacaan stabilisasi akan lebih kuat jika perbaikan breadth dan arus asing kemudian berjalan bersama rupiah yang lebih stabil dan yield yang tidak kembali meningkat.
Konteks yang lebih panjang tetap penting. Data RTI menunjukkan IHSG masih turun 0,47% dalam lima hari, 7,57% dalam satu bulan, dan 29,24% sejak awal tahun.
Kenaikan 5 Oktober karena itu memperbaiki kondisi harian, tetapi belum menghapus tekanan yang terbentuk sebelumnya.
Tiga Bukti yang Perlu Muncul Berikutnya
Perdagangan berikutnya akan menguji apakah perubahan 5 Oktober dapat bertahan.
Pertama, breadth perlu tetap positif dan kenaikan tidak kembali menyempit ke beberapa saham besar.
Kedua, tekanan foreign sell perlu terus mengecil. Perubahan menjadi net buy akan menambah kualitas pemulihan, terutama jika terlihat pada saham-saham likuid.
Ketiga, IHSG perlu mempertahankan struktur harga yang terbentuk. Area sekitar 6.036 hingga 6.020 menjadi referensi awal karena mencakup penutupan sebelumnya dan level terendah perdagangan 5 Oktober.
Jika indeks mampu bertahan di atas area tersebut dengan partisipasi pasar yang tetap luas dan tekanan asing tidak kembali membesar, pembacaan stabilisasi memperoleh dukungan tambahan.
Sebaliknya, jika area itu hilang bersamaan dengan memburuknya breadth dan meningkatnya foreign sell, kenaikan 5 Oktober lebih tepat dibaca sebagai rebound sementara.
Fokus sesi berikutnya bukan sekadar apakah IHSG kembali naik. Yang lebih penting adalah apakah harga, partisipasi pasar, dan arus dana mulai bergerak ke arah yang sama.
Sumber Data: BEI, Stockbit Sekuritas, RTI Business, Bank Indonesia, CNBC Indonesia, Banyu Capital.
Ikuti Banyu Capital
Dapatkan catatan pasar, analisis saham, energi, makro, dan geopolitik langsung melalui email.