IHSG Turun 0,55%, Jual Bersih Asing Rp663 Miliar Menguji Rebound 6 Oktober

IHSG terkoreksi pada sesi I 7 Oktober setelah rebound sehari sebelumnya. Partisipasi pasar kembali melemah dan jual bersih asing membesar, tetapi low 6 Oktober masih bertahan sementara LQ45 dan IDX30 turun lebih ringan daripada indeks utama.
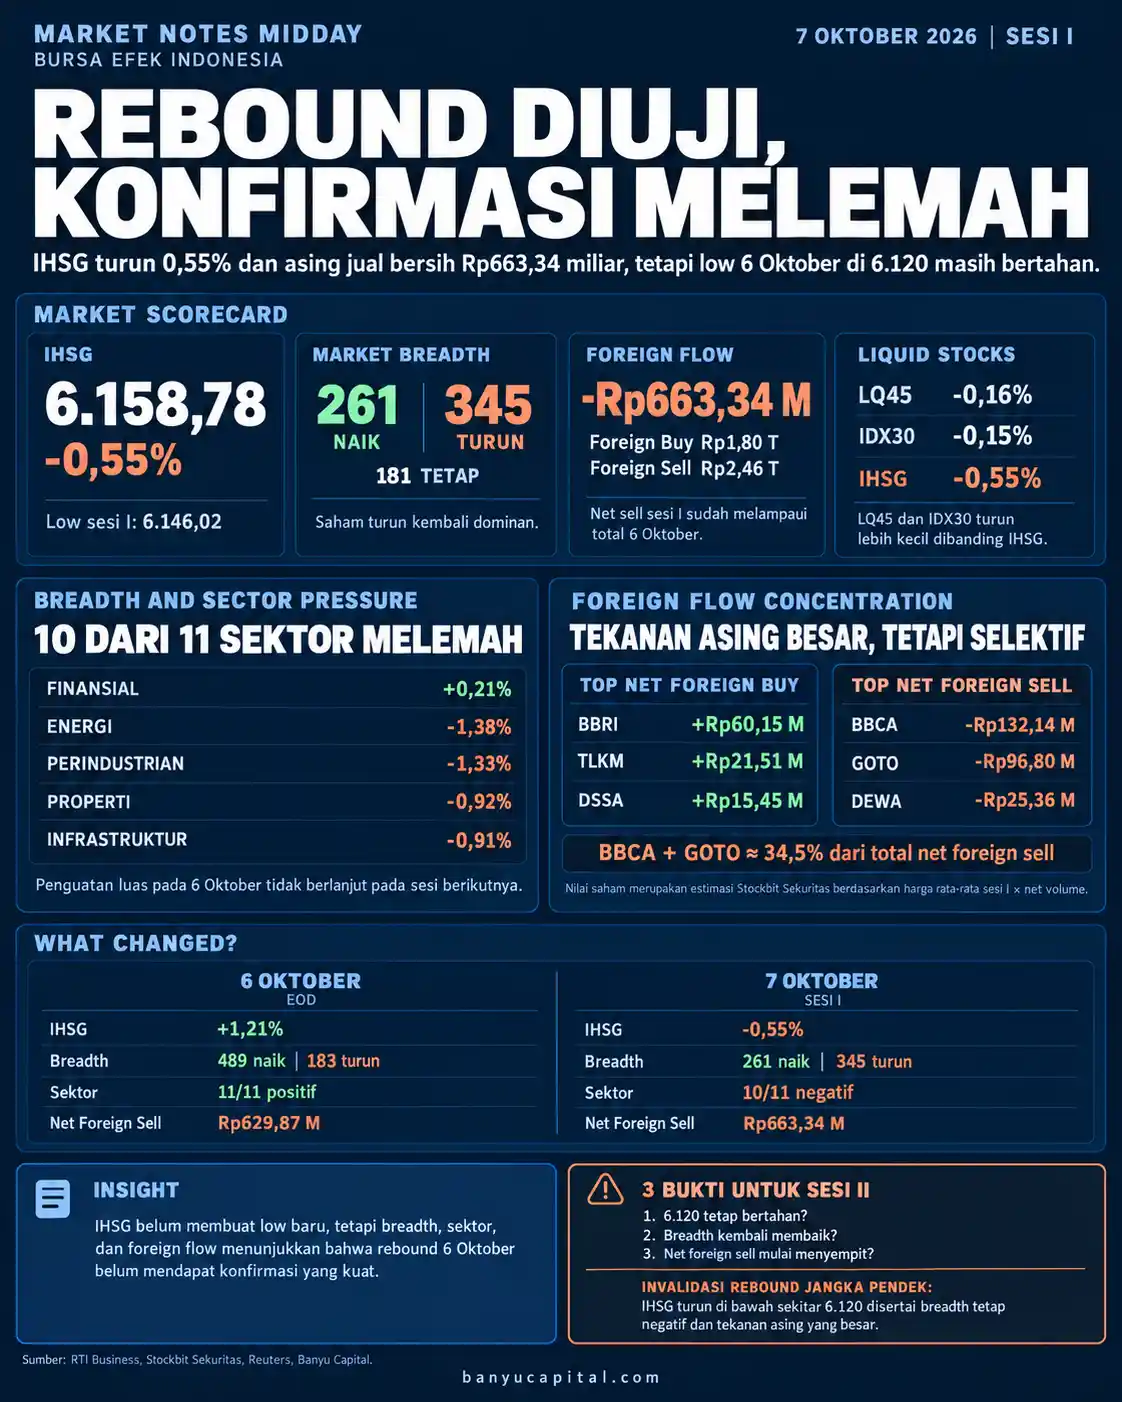
IHSG menutup sesi I Rabu, 7 Oktober 2026 di 6.158,78, turun 34,15 poin atau 0,55%. Indeks dibuka di 6.210,42, sempat mencapai 6.214,76, lalu turun hingga 6.146,02 sebelum memulihkan sebagian pelemahannya menjelang jeda perdagangan.
Koreksi ini melemahkan konfirmasi rebound 6 Oktober, tetapi belum membatalkannya. Low sesi I masih sekitar 0,42% di atas low 6 Oktober di 6.120,24. Pasar belum membuat low baru, tetapi dukungan internal terhadap rebound berkurang.
Breadth Berbalik Negatif dan 10 Sektor Melemah
Perubahan paling jelas terlihat pada partisipasi pasar. RTI Business mencatat 261 saham menguat, 345 melemah, dan 181 tidak berubah.
Kondisinya berbalik dari sehari sebelumnya, ketika 489 saham menguat dan seluruh 11 sektor ditutup positif. Artinya, koreksi sesi I tidak hanya datang dari beberapa saham berkapitalisasi besar.
Sebanyak 10 dari 11 sektor berada di zona negatif. Energi turun 1,38%, perindustrian 1,33%, properti 0,92%, infrastruktur 0,91%, dan barang baku 0,79%. Keuangan menjadi satu-satunya sektor positif dengan kenaikan 0,21%.
Penguatan yang menyebar luas pada 6 Oktober dengan demikian tidak berlanjut pada sesi berikutnya.
Nilai transaksi All Market tercatat Rp31,67 triliun. Namun sekitar Rp26,90 triliun berasal dari pasar negosiasi, sedangkan transaksi reguler sekitar Rp4,77 triliun. Karena itu, angka Rp31,67 triliun tidak tepat dibaca sebagai lonjakan likuiditas perdagangan reguler.
Jual Bersih Asing Sudah Melebihi Total Sehari Sebelumnya
Tekanan lebih kuat terlihat pada foreign flow. Investor asing membukukan pembelian sekitar Rp1,80 triliun dan penjualan Rp2,46 triliun, sehingga menghasilkan net foreign sell Rp663,34 miliar pada sesi I.
Pada jam yang sama sehari sebelumnya, net sell masih sekitar Rp273,81 miliar. Hingga penutupan 6 Oktober, jual bersih asing mencapai Rp629,87 miliar.
Artinya, jual bersih pada sesi I hari ini sudah sekitar 2,42 kali posisi sesi I kemarin dan Rp33,47 miliar lebih besar daripada keseluruhan jual bersih asing pada 6 Oktober.
Tekanan itu tidak sepenuhnya merata. BBCA dan GOTO menjadi dua sumber jual bersih asing terbesar, sementara BBRI dan TLKM masih berada di sisi pembelian bersih. Pola tersebut menunjukkan tekanan asing cukup besar pada level pasar, tetapi distribusinya tetap selektif antar-saham.
Top 10 Net Foreign Buy
| Saham | Estimasi Net Buy |
|---|---|
| BBRI | Rp60,15 miliar |
| TLKM | Rp21,51 miliar |
| DSSA | Rp15,45 miliar |
| ULTJ | Rp8,41 miliar |
| MMIX | Rp5,31 miliar |
| KETR | Rp4,11 miliar |
| SGER | Rp3,80 miliar |
| INDF | Rp3,00 miliar |
| BDKR | Rp2,51 miliar |
| BSSR | Rp1,94 miliar |
Top 10 Net Foreign Sell
| Saham | Estimasi Net Sell |
|---|---|
| BBCA | Rp132,14 miliar |
| GOTO | Rp96,80 miliar |
| DEWA | Rp25,36 miliar |
| UNTR | Rp19,77 miliar |
| AMMN | Rp17,57 miliar |
| BUMI | Rp16,89 miliar |
| BRIS | Rp16,02 miliar |
| ENRG | Rp15,90 miliar |
| TPIA | Rp14,90 miliar |
| TINS | Rp12,98 miliar |
Catatan: nilai per saham merupakan estimasi Stockbit Sekuritas berdasarkan harga rata-rata sesi I dikalikan nilai absolut net volume.
BBCA dan GOTO sendiri menyumbang sekitar Rp228,94 miliar jual bersih, setara sekitar 34,5% dari net foreign sell pasar. Besarnya konsentrasi ini penting karena menunjukkan angka Rp663,34 miliar bukan berasal dari tekanan yang seragam pada seluruh saham.
Namun foreign flow tidak cukup digunakan sendirian untuk menentukan apakah tren pasar kembali berubah. Kondisi internal pasar dan struktur harga masih perlu memberikan konfirmasi yang sama.
Saham Likuid Belum Melemah Sedalam IHSG
Meski tekanan melebar, saham-saham likuid belum menunjukkan pelemahan sedalam IHSG.
LQ45 turun 0,16% dan IDX30 0,15%, jauh lebih ringan daripada koreksi IHSG sebesar 0,55%. SRI-KEHATI juga hanya turun 0,09%.
Pola ini berlawanan dengan 6 Oktober, ketika IHSG naik lebih kuat dibanding LQ45 dan IDX30. Pada sesi I hari ini, indeks saham likuid justru relatif lebih defensif.
Itu belum menunjukkan bahwa risk appetite telah kembali. Namun struktur pelemahan juga belum memperlihatkan tekanan yang sama kuat pada kelompok saham besar dan likuid.
Rupiah ikut melemah, dengan USD/IDR berada di sekitar 17.891 atau naik sekitar 0,34%.
Pasar global juga memberi lingkungan yang kurang mendukung. Indeks saham Asia Pasifik di luar Jepang melemah, dolar AS menguat, sementara harga minyak berada di sekitar US$90 per barel untuk WTI dan lebih dari US$101 untuk Brent.
Kombinasi tersebut konsisten dengan lingkungan yang lebih berat bagi aset emerging market. Data yang tersedia belum cukup untuk menjadikan faktor global sebagai penjelasan tunggal atas koreksi IHSG.
Tiga Bukti Menentukan Kekuatan Rebound di Sesi II
Tiga bukti akan menentukan apakah koreksi ini hanya menjadi jeda setelah rebound atau mulai berkembang menjadi tekanan yang lebih dalam.
Pertama, area low 6 Oktober sekitar 6.120 menjadi batas penting pembacaan jangka sangat pendek. Low sesi I di 6.146 masih berada di atas level tersebut, tetapi jaraknya tidak lebar.
Kedua, partisipasi pasar perlu membaik. Pemulihan IHSG tanpa perubahan berarti dari kondisi 345 saham turun berbanding 261 saham naik akan membuat konfirmasi rebound tetap lemah.
Ketiga, tekanan asing perlu mereda. Setelah net foreign sell mencapai Rp663,34 miliar hanya dalam sesi I, arah arus asing sampai penutupan menjadi salah satu bukti penting.
Jika area 6.120 bertahan, jumlah saham menguat membaik, dan jual bersih asing menyempit, koreksi sesi I masih konsisten dengan konsolidasi setelah rebound 6 Oktober.
Sebaliknya, penurunan di bawah sekitar 6.120 yang disertai partisipasi pasar tetap negatif dan jual bersih asing yang besar akan menjadi bukti lebih kuat bahwa rebound 6 Oktober mulai kehilangan pijakan.
Sumber Data: Stockbit Sekuritas, RTI Business, Reuters, Banyu Capital.
Ikuti Banyu Capital
Dapatkan catatan pasar, analisis saham, energi, makro, dan geopolitik langsung melalui email.