Mengapa Asing Menjual Saham Indonesia? Bukan Cuma soal BI Rate

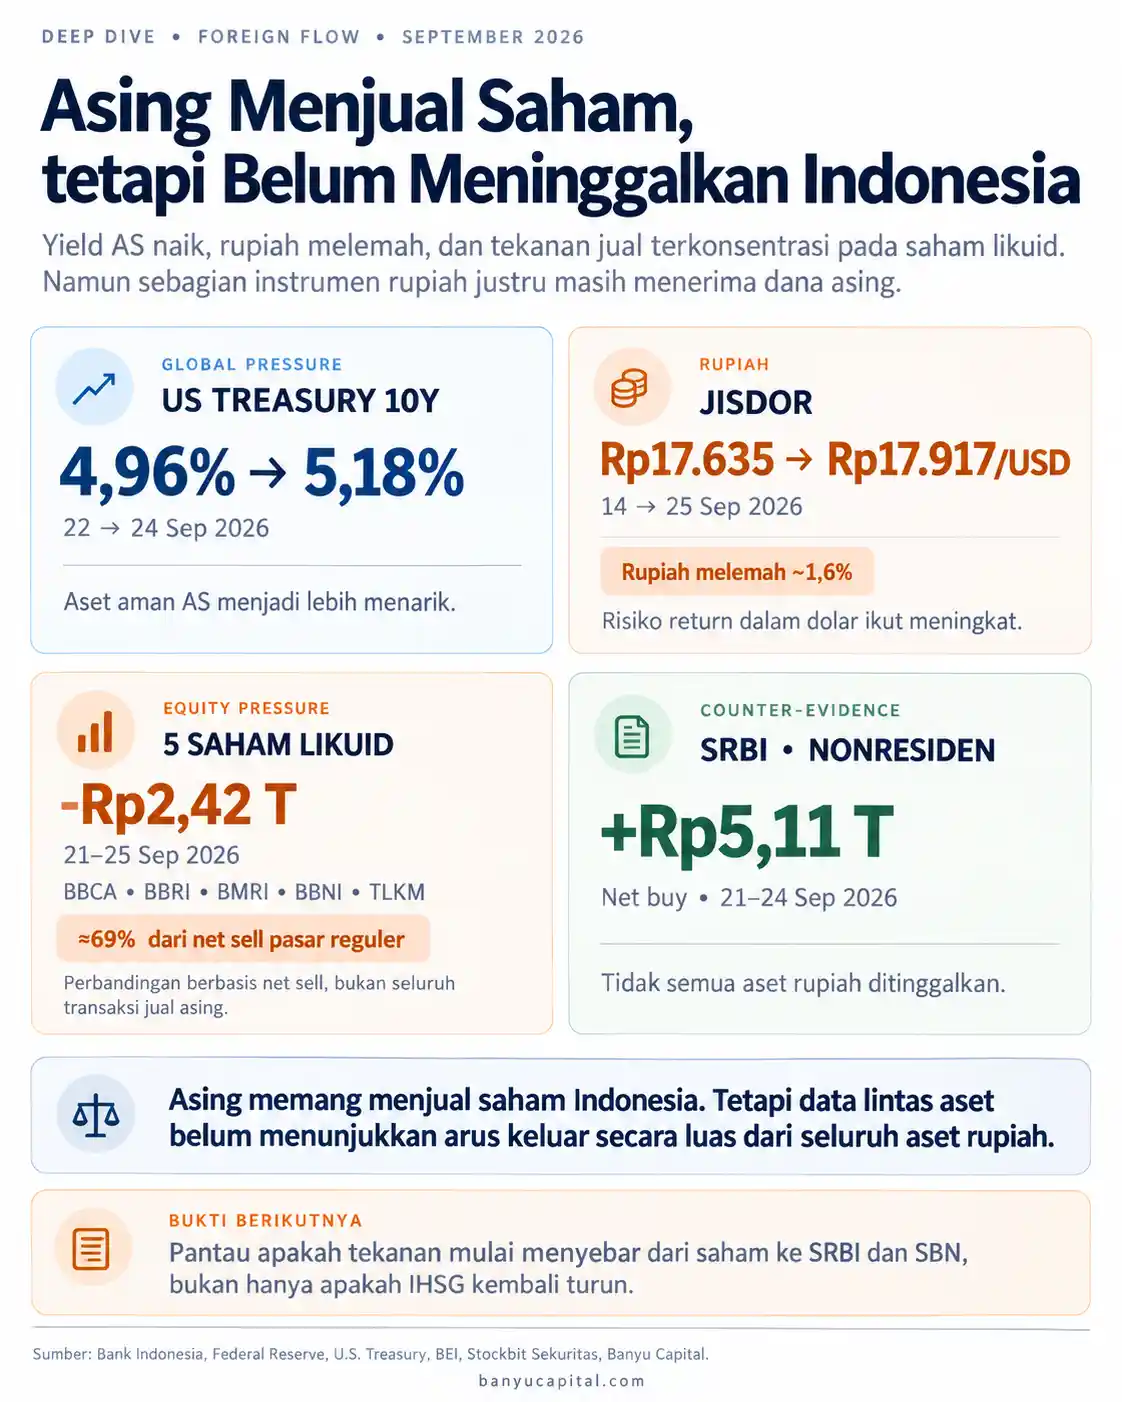
Investor asing terus menjual saham Indonesia ketika yield US Treasury naik, rupiah melemah, dan BI mempertahankan suku bunga di 5,75%. Namun tidak ada satu faktor yang menjelaskan seluruh tekanan. Pergerakan pasar lebih mencerminkan gabungan beberapa tekanan: imbal hasil aset aman AS yang semakin menarik, rupiah yang melemah, dan pengurangan posisi pada saham-saham paling likuid. Pada saat yang sama, sebagian instrumen rupiah justru masih menerima dana asing.
Ketika IHSG turun dan investor asing terus mencatat net sell, pertanyaan yang paling cepat muncul adalah: apa penyebabnya?
Di tengah tekanan tersebut, muncul beberapa penjelasan. Ada yang mengaitkannya dengan keputusan Bank Indonesia mempertahankan BI Rate. Ada pula yang menunjuk kenaikan yield US Treasury. Di atas itu semua, muncul kekhawatiran yang lebih besar: apakah investor asing mulai menarik dananya dari Indonesia?
Data menunjukkan cerita yang lebih rumit.
Jual bersih asing di BEI sudah berlangsung sebelum keputusan BI pada 23 September. Yield obligasi pemerintah AS memang naik melewati 5%, tetapi besar jual bersih asing di BEI tidak selalu mengikuti pergerakannya dari hari ke hari. Rupiah melemah, tetapi sebagian dana asing justru masuk ke SRBI ketika saham sedang dijual.
Tekanan September karena itu perlu dibaca dari beberapa sisi sekaligus: kondisi global, rupiah, tempat asing melakukan penjualan, dan apakah tekanan tersebut benar-benar menyebar ke seluruh aset Indonesia.
BI Rate Bukan Titik Awal Aksi Jual Asing
Bank Indonesia mempertahankan BI Rate di 5,75% pada 23 September. BI menyatakan keputusan tersebut tetap konsisten dengan strategi stabilisasi rupiah di tengah tekanan eksternal dan terus memperkuat kebijakan untuk menarik aliran modal asing.
Keputusan itu mudah dikaitkan dengan pelemahan rupiah dan keluarnya dana asing. Urutan waktunya justru menunjukkan cerita yang berbeda.
Pada 22 September, sehari sebelum keputusan BI, investor asing sudah mencatat jual bersih sekitar Rp671,63 miliar di pasar reguler.
Pada 23 September, ketika BI mempertahankan suku bunga, jual bersih asing justru mengecil menjadi sekitar Rp468,26 miliar. IHSG pada hari yang sama naik 1,56%.
Tekanan membesar pada 24 September menjadi sekitar Rp1,42 triliun, kemudian kembali mengecil menjadi sekitar Rp440 miliar pada 25 September.
Urutan tersebut tidak cocok dengan penjelasan sederhana:
BI menahan bunga, lalu asing langsung keluar.
Bukan berarti BI Rate tidak penting. Tingkat suku bunga domestik ikut menentukan daya tarik aset rupiah dibanding aset di negara lain.
Tetapi keputusan 23 September tidak cukup untuk menjelaskan keseluruhan aksi jual saham.
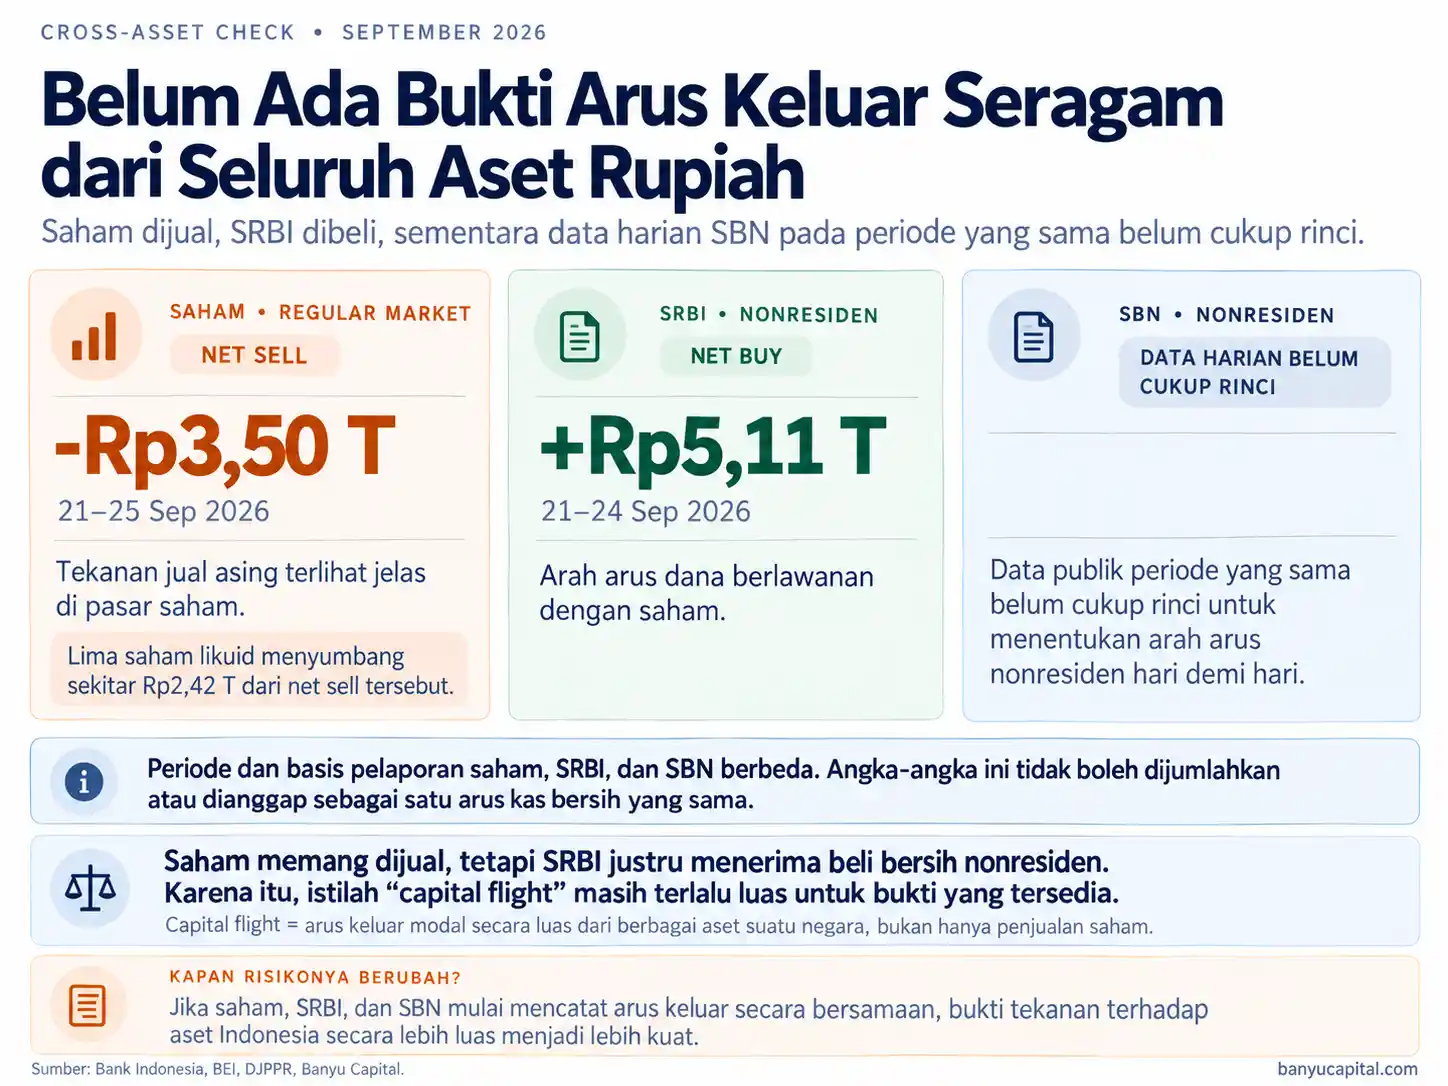
Ada petunjuk lain yang sama pentingnya. Pada 21–24 September, ketika saham mengalami jual bersih asing, investor nonresiden, yaitu investor yang berdomisili di luar Indonesia, justru mencatat beli bersih sekitar Rp5,11 triliun di SRBI.
Dengan kata lain, arus dana asing tidak bergerak ke arah yang sama pada setiap jenis aset.
Yield AS di Atas 5% Membuat Aset Aman Lebih Menarik
Tekanan global pada periode yang sama memang meningkat.
Federal Reserve menaikkan target suku bunga acuannya sebesar 25 basis poin menjadi 3,75%–4,00% pada 16 September.
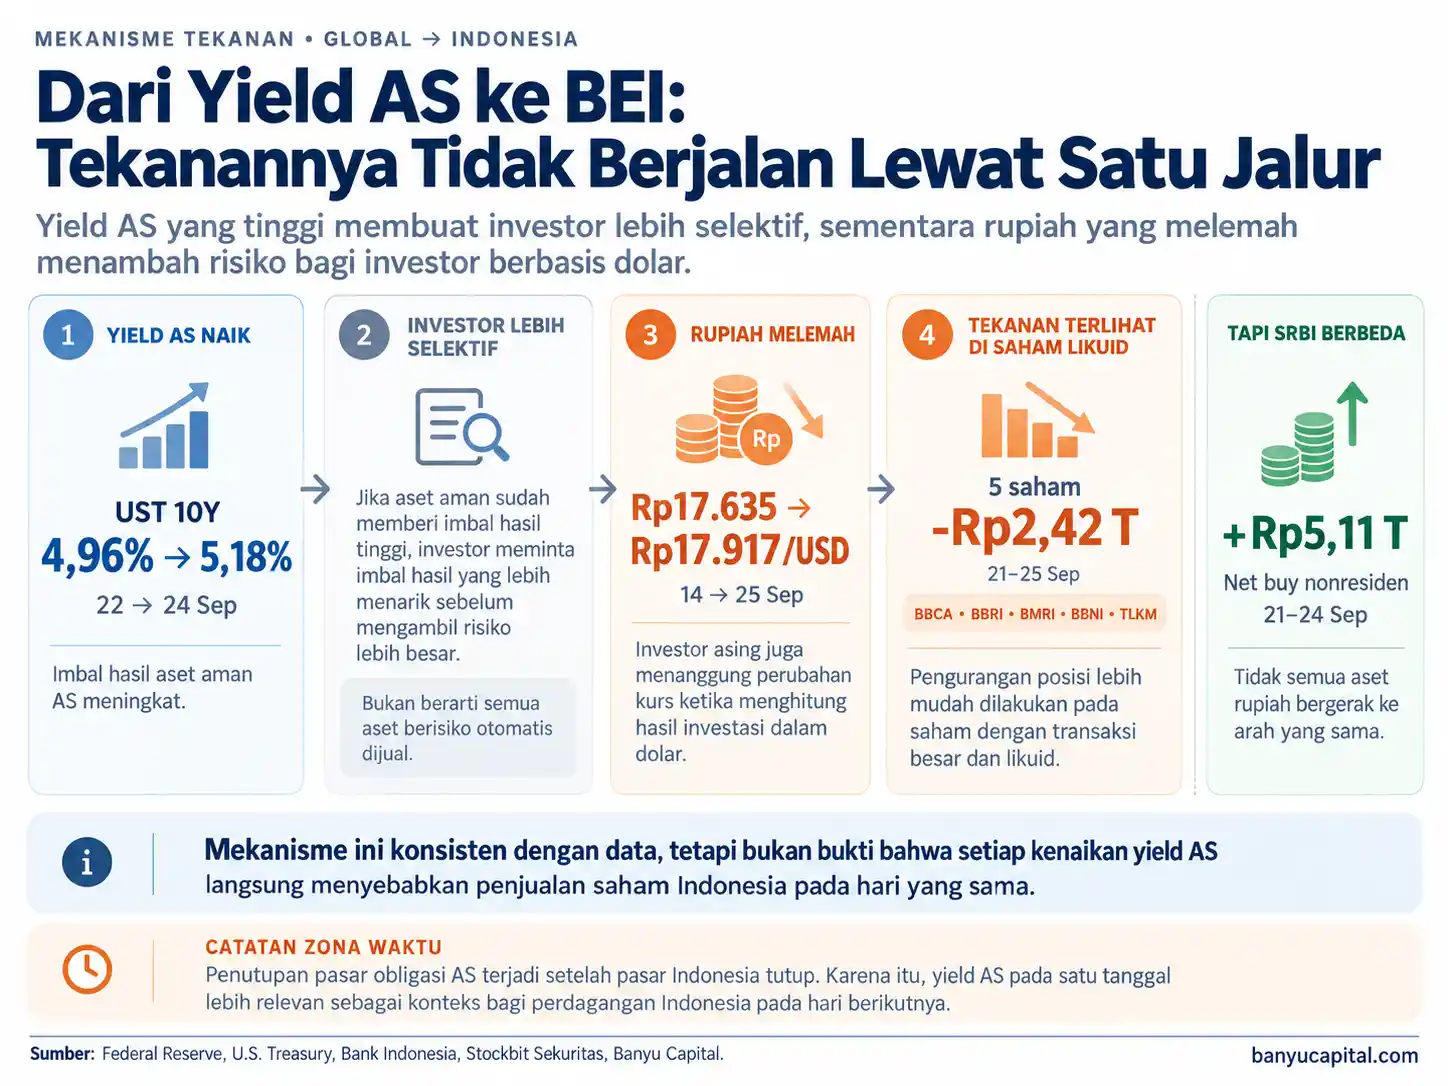
Beberapa hari kemudian, yield US Treasury 10 tahun naik dari sekitar 4,96% pada 22 September menjadi 5,11% pada 23 September dan 5,18% pada 24 September. Pada 25 September, angkanya masih sekitar 5,17%.
US Treasury adalah obligasi pemerintah Amerika Serikat dan dipandang memiliki risiko kredit yang sangat rendah.
Bagi investor, pertimbangannya cukup sederhana.
Jika aset yang relatif aman sudah memberikan imbal hasil sekitar 5%, aset yang lebih berisiko harus menawarkan imbal hasil yang cukup menarik agar risiko tambahannya layak diambil.
Inilah yang disebut biaya peluang.
Semakin tinggi imbal hasil aset aman, semakin tinggi pula standar yang harus dipenuhi saham dan aset negara berkembang.
Tekanan juga terlihat pada real yield.
Real yield adalah imbal hasil obligasi setelah memperhitungkan ekspektasi inflasi.
US Treasury real yield 10 tahun naik dari sekitar 2,63% pada 22 September menjadi 2,76% pada 23 September dan sekitar 2,85% pada 24 September.
Jadi bukan hanya angka nominal yang naik. Imbal hasil riil aset aman juga menjadi lebih menarik.
Ada satu detail waktu yang penting.
Pasar obligasi AS masih diperdagangkan setelah Bursa Efek Indonesia tutup. Karena itu, angka penutupan Treasury AS lebih tepat digunakan sebagai konteks bagi perdagangan Indonesia pada hari berikutnya, bukan langsung dipasangkan dengan IHSG pada tanggal kalender yang sama.
Yield AS juga tidak menentukan besar jual asing setiap hari.
Pada 25 September, US Treasury 10 tahun masih berada sekitar 5,17%, tetapi jual bersih asing di pasar reguler Indonesia justru mengecil dibanding 24 September.
Jadi yield AS yang tinggi membuat investor lebih selektif dalam mengambil risiko, tetapi bukan satu-satunya penentu arus asing di BEI.
Rupiah Menambah Risiko bagi Investor Berbasis Dolar
Tekanan berikutnya datang dari rupiah.
JISDOR bergerak dari Rp17.635 per dolar AS pada 14 September menjadi Rp17.917 pada 25 September.
Rupiah melemah sekitar 1,6% dalam periode tersebut.
Bagi investor Indonesia, hasil investasi saham biasanya dihitung dalam rupiah. Investor asing harus memperhitungkan dua hal sekaligus: perubahan harga saham dan perubahan nilai rupiah terhadap dolar.
Contoh sederhananya, jika harga saham tidak berubah tetapi rupiah melemah 2%, nilai investasi dalam dolar tetap turun ketika dana tersebut dikonversi kembali.
Pelemahan rupiah karena itu dapat membuat saham Indonesia kurang menarik bagi investor berbasis dolar, bahkan ketika kondisi bisnis perusahaan tidak berubah dalam beberapa hari.
Hubungannya juga berjalan dua arah.
Rupiah yang melemah bisa mendorong investor mengurangi risiko. Sebaliknya, penjualan aset rupiah oleh investor asing dapat menambah kebutuhan terhadap dolar dan memperbesar tekanan kurs.
Rupiah lebih tepat dibaca sebagai penguat tekanan, bukan penyebab tunggal.
Penjualan Asing Banyak Terkonsentrasi pada Saham Likuid
Dari data transaksi, terlihat bahwa tekanan jual asing terkonsentrasi pada beberapa saham likuid.
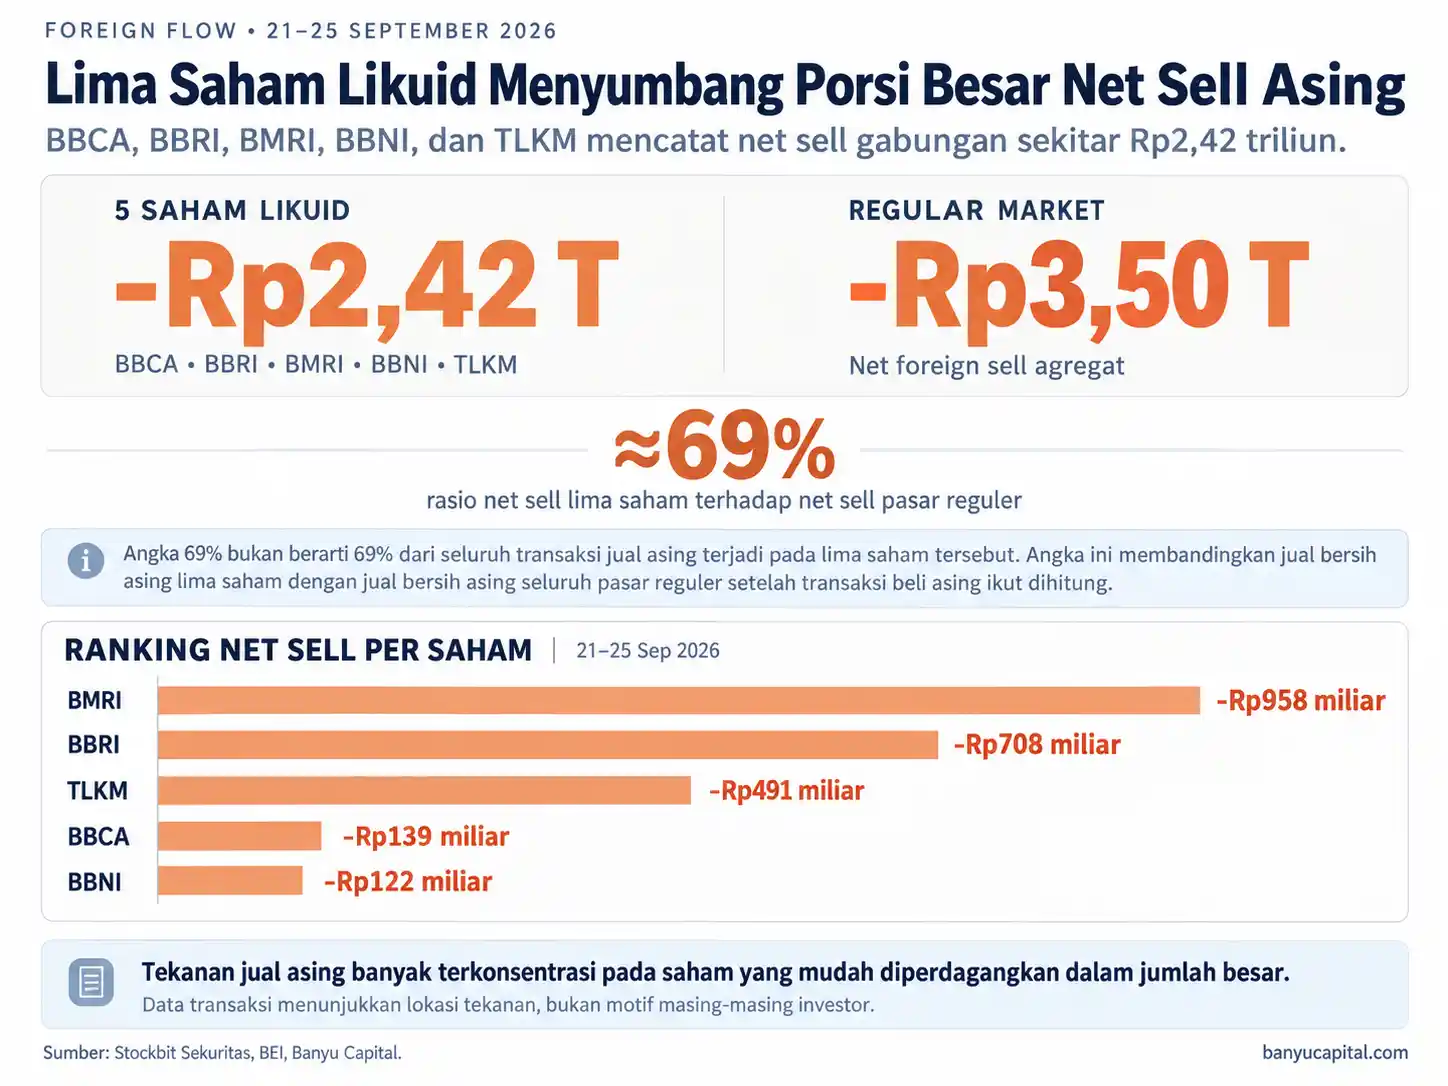
Pada 21–25 September, BBCA, BBRI, BMRI, BBNI, dan TLKM secara gabungan mencatat jual bersih asing sekitar Rp2,42 triliun di pasar reguler.
Dalam periode yang sama, jual bersih asing seluruh pasar reguler sekitar Rp3,50 triliun.
Posisi net sell lima saham tersebut setara sekitar 69% dari net sell pasar reguler secara agregat.
Angka 69% perlu dibaca dengan hati-hati. Ini bukan berarti 69% dari seluruh penjualan asing terjadi pada lima saham tersebut. Angka itu membandingkan jual bersih asing pada lima saham dengan jual bersih asing seluruh pasar reguler, setelah transaksi beli asing ikut dihitung.
Pada 22 September, konsentrasinya bahkan mencapai sekitar 88%.
Mengapa saham likuid penting?
Saham dengan transaksi besar lebih mudah diperjualbelikan dalam jumlah besar. Bagi investor yang perlu mengurangi posisi, saham seperti ini menyediakan lebih banyak lawan transaksi dibanding saham yang jarang diperdagangkan.
Yang dapat dipastikan dari data adalah bahwa tekanan jual asing banyak terkonsentrasi pada saham-saham likuid.
Motif masing-masing investor tidak terlihat dari data transaksi. Belum dapat dipastikan apakah saham tersebut dijual karena pandangan khusus terhadap Indonesia atau karena lebih mudah digunakan untuk mengurangi posisi.
Menjual Saham Belum Berarti Asing Meninggalkan Indonesia
Investor asing tidak hanya memiliki pilihan “masuk Indonesia” atau “keluar Indonesia”.
Mereka dapat mengurangi saham sambil menambah instrumen rupiah lain.
Data BI menunjukkan nonresiden mencatat jual bersih SRBI sekitar Rp4,74 triliun pada 14–17 September. Pada 21–24 September, arahnya berbalik menjadi beli bersih Rp5,11 triliun.
Dalam periode tersebut, saham justru mengalami jual bersih asing.
Jadi arus dana pada berbagai aset rupiah tidak bergerak seragam.
Hal ini penting ketika muncul istilah capital flight, yaitu arus keluar modal secara luas dari suatu negara.
Data yang tersedia belum menunjukkan pola tersebut.
Untuk SBN, data harian transaksi atau kepemilikan nonresiden pada 21–25 September belum cukup rinci untuk memastikan apakah obligasi pemerintah juga mengalami arus keluar pada waktu yang sama.
Pembacaan yang lebih sesuai dengan bukti saat ini adalah:
Investor asing sedang mengurangi risiko di saham, tetapi belum ada cukup bukti bahwa mereka menarik dana dari seluruh aset Indonesia.
Pola Jual Asing Berbeda pada Setiap Saham
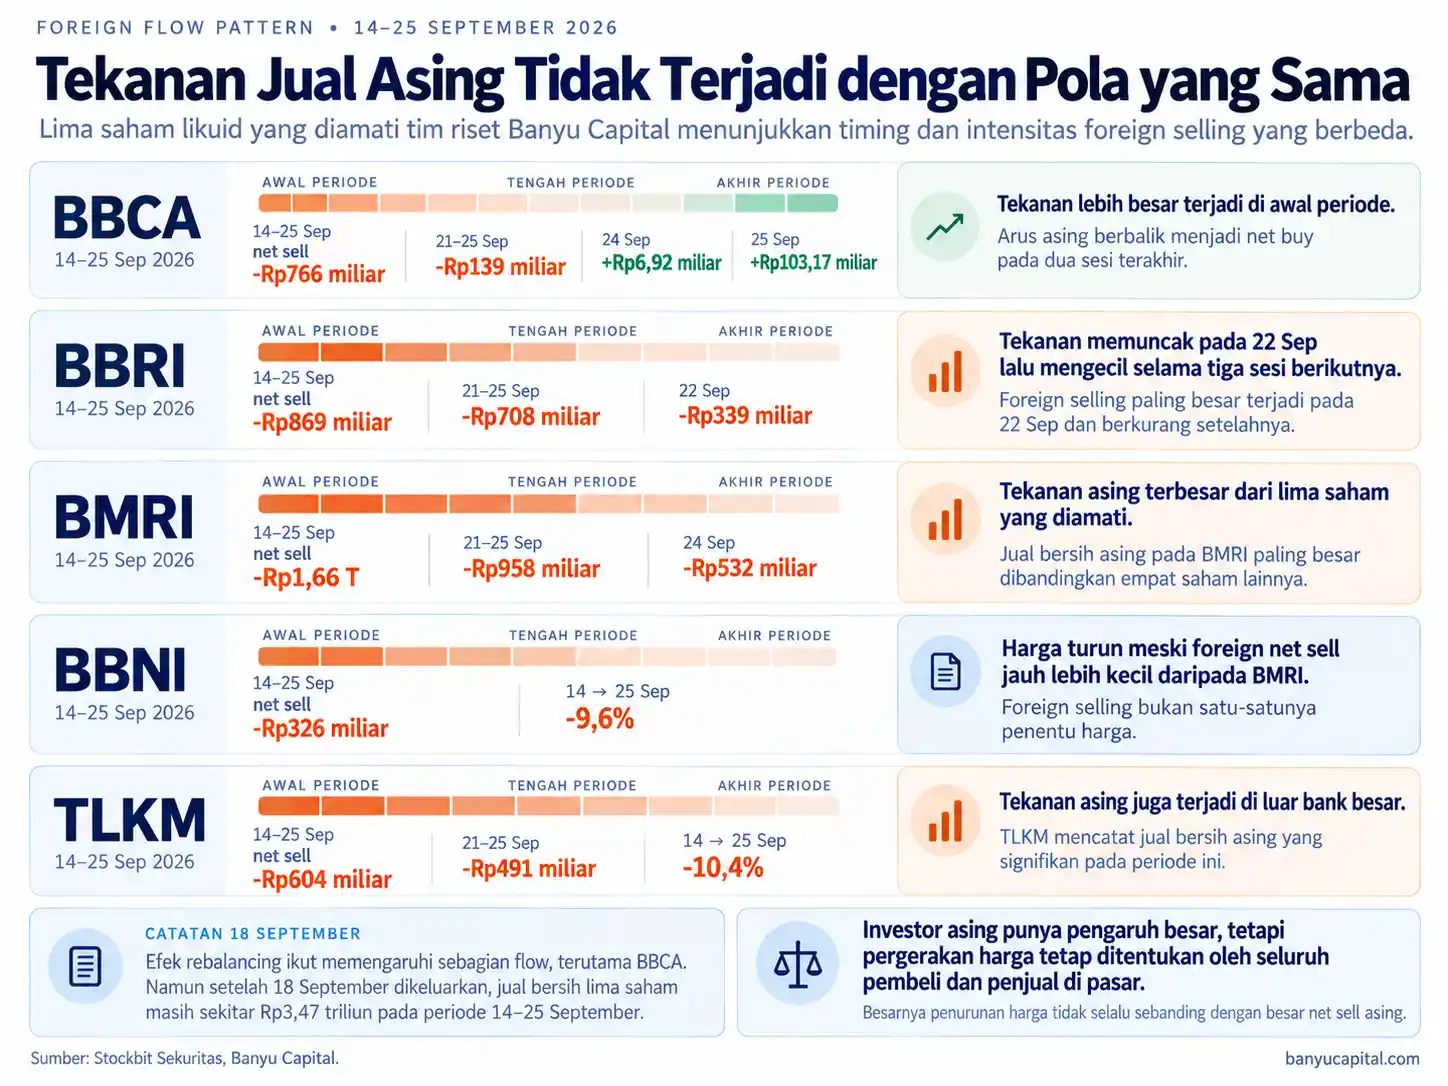
Dari lima saham likuid yang diamati tim riset Banyu Capital, tekanan jual asing ternyata tidak terjadi dengan pola yang sama.
BBCA mendapat tekanan besar lebih awal. Hampir separuh jual bersih kumulatifnya terjadi pada 18 September. Namun pada 24 dan 25 September, arus asingnya sudah berbalik menjadi beli bersih.
BBRI mengalami tekanan terbesarnya pada 22 September. Setelah itu, nilai jual bersih asing mengecil selama tiga sesi berikutnya.
BMRI menerima tekanan paling besar dari lima saham tersebut. Jual bersih asingnya mencapai sekitar Rp532 miliar hanya pada 24 September.
BBNI memberi contoh lain. Harganya turun sekitar 9,6% dari 14 hingga 25 September, sementara jual bersih asing kumulatifnya jauh lebih kecil daripada BMRI.
TLKM menunjukkan bahwa tekanan juga terjadi di luar bank besar.
Perbedaannya penting karena pergerakan harga tidak dapat dijelaskan hanya dengan transaksi asing.
Investor asing punya pengaruh besar, tetapi pergerakan harga tetap ditentukan oleh seluruh pembeli dan penjual di pasar.
Tanggal 18 September juga perlu dibaca terpisah karena terdapat efek rebalancing, yaitu penyesuaian komposisi atau bobot saham dalam indeks.
Lima saham tersebut mencatat jual bersih asing sekitar Rp4,23 triliun sepanjang 14–25 September. Sekitar Rp754 miliar, atau 18%, terjadi pada 18 September.
Jika tanggal tersebut dikeluarkan, jual bersih asing masih sekitar Rp3,47 triliun.
Jadi rebalancing memengaruhi sebagian data, tetapi tidak cukup untuk menjelaskan mayoritas tekanan.
Tekanan Pasar Datang dari Beberapa Arah
Rangkaian September lebih mudah dipahami melalui empat bagian.
Pertama, tekanan global.
Yield US Treasury dan real yield naik. Aset aman menjadi lebih menarik.
Kedua, rupiah memperbesar tekanan.
Pelemahan kurs menambah risiko bagi investor yang menghitung hasil investasinya dalam dolar.
Ketiga, tekanan banyak muncul pada saham likuid.
Lima saham besar menyumbang porsi besar dari jual bersih asing pasar reguler.
Keempat, tidak semua aset rupiah ditinggalkan.
SRBI justru menerima beli bersih nonresiden, sementara data harian SBN belum cukup rinci untuk menunjukkan arus keluar yang luas.
Dari sini, beberapa narasi populer dapat ditempatkan lebih proporsional.
BI Rate relevan, tetapi bukan titik awal seluruh tekanan.
Yield AS penting, tetapi tidak menentukan jual asing setiap hari.
Rupiah memperbesar risiko, tetapi pelemahannya juga dapat dipengaruhi arus modal.
Dan asing memang menjual saham, tetapi belum ada cukup bukti bahwa mereka meninggalkan Indonesia secara menyeluruh.
Kapan Pembacaan Risiko Perlu Diubah?
Pembacaan saat ini perlu diubah jika tekanan mulai menyebar ke berbagai aset secara bersamaan.
Salah satu tanda yang perlu diperhatikan adalah jika investor asing mencatat arus keluar yang konsisten dari saham, SRBI, dan SBN sekaligus.
Bukti lainnya dapat muncul jika yield SBN naik tajam, kepemilikan asing SBN turun, dan rupiah tetap melemah meskipun tekanan dari US Treasury sudah mereda.
Dalam kondisi tersebut, persoalannya tidak lagi hanya pengurangan risiko di saham. Tekanan mulai menunjukkan perubahan persepsi terhadap aset Indonesia secara lebih luas.
Sebaliknya, jika kondisi global dan rupiah sudah lebih tenang tetapi asing masih terus meningkatkan penjualan saham, penyebabnya mungkin lebih banyak karena faktor domestik atau risiko khusus Indonesia.
Indikator berikutnya bukan hanya apakah IHSG naik atau turun.
Yang lebih penting adalah:
Apakah tekanan tetap terkonsentrasi pada saham, atau mulai menyebar ke seluruh aset rupiah?
Tidak Ada Satu Penyebab untuk Selloff Ini
Tekanan di BEI pada paruh kedua September tidak dapat dijelaskan oleh satu peristiwa saja.
Keputusan BI menahan bunga bukan titik awal tekanan. Yield AS yang tinggi membuat aset aman semakin menarik. Rupiah yang melemah menambah risiko bagi investor berbasis dolar. Ketika sebagian investor mengurangi posisi saham, tekanannya banyak terlihat pada saham yang sangat likuid.
Tetapi bukti lintas aset belum mendukung kesimpulan bahwa asing sedang meninggalkan Indonesia secara menyeluruh.
Nonresiden justru mencatat beli bersih pada SRBI ketika saham mengalami jual bersih. Data SBN juga belum cukup rinci untuk menunjukkan arus keluar seragam dari seluruh aset rupiah.
Karena itu, bukti berikutnya bukan sekadar apakah asing masih net sell saham.
Yang perlu diperhatikan adalah apakah tekanan mulai menyebar ke instrumen rupiah lain.
Jika tekanan mulai menyebar dari saham ke berbagai aset rupiah, barulah kekhawatiran terhadap risiko Indonesia secara lebih luas mendapat bukti yang lebih kuat.
Sumber Data: BEI, Stockbit Sekuritas, Federal Reserve, Bank Indonesia, U.S. Department of the Treasury, DJPPR Kementerian Keuangan, Banyu Capital.
Ikuti Banyu Capital
Dapatkan catatan pasar, analisis saham, energi, makro, dan geopolitik langsung melalui email.